


2026年第3四半期のオフィス賃料は新たな高水準に。市場の動向を徹底分析
2026年第3四半期 オフィスレント・インデックス概要
2026年10月30日、三幸エステート株式会社と株式会社ニッセイ基礎研究所が共同で発表した「オフィスレント・インデックス」によると、東京都心におけるオフィス賃料は過去の高水準を上回る水準に達したことが明らかになりました。
Aクラスビルの賃料動向
賃料の上昇
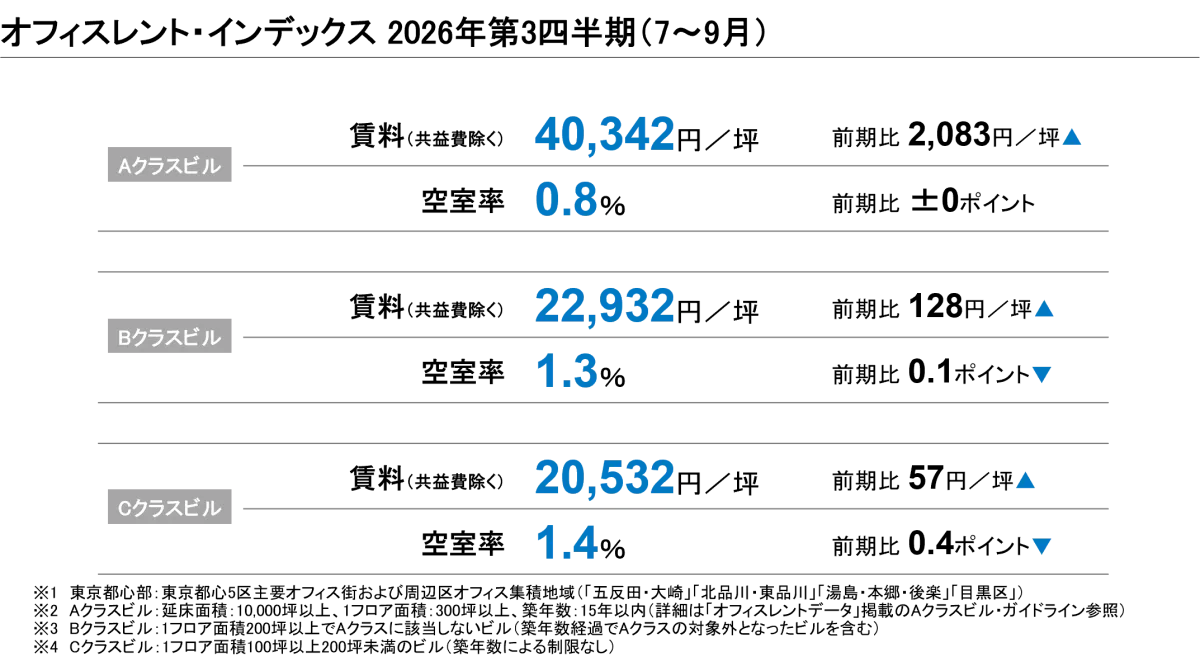
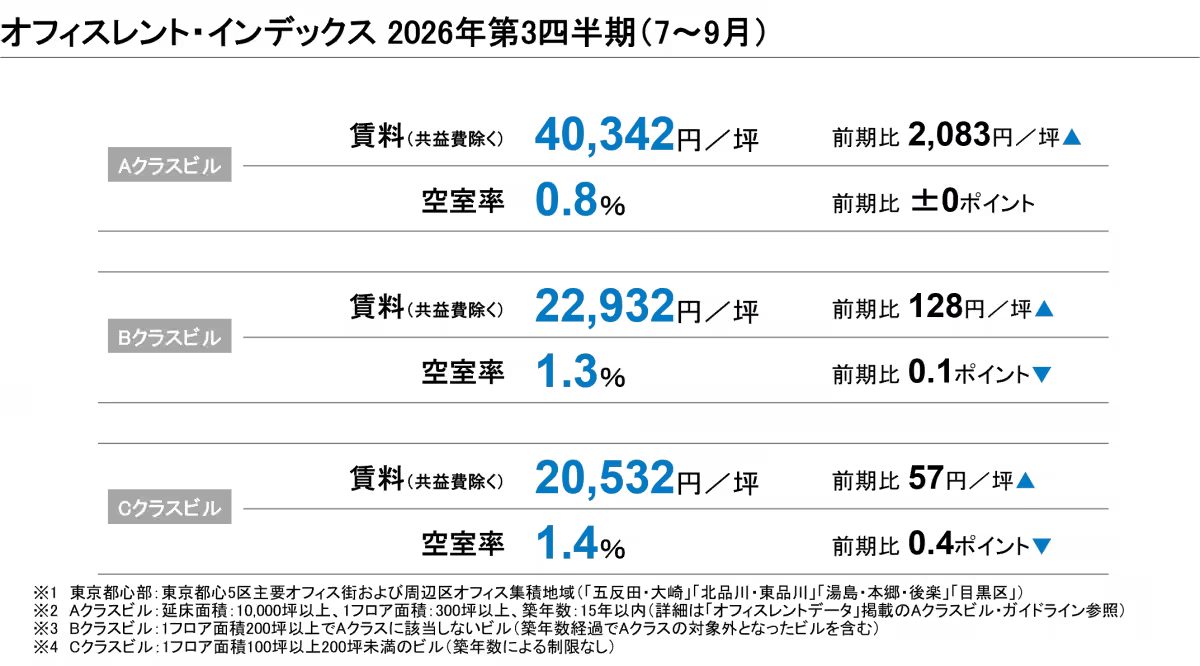
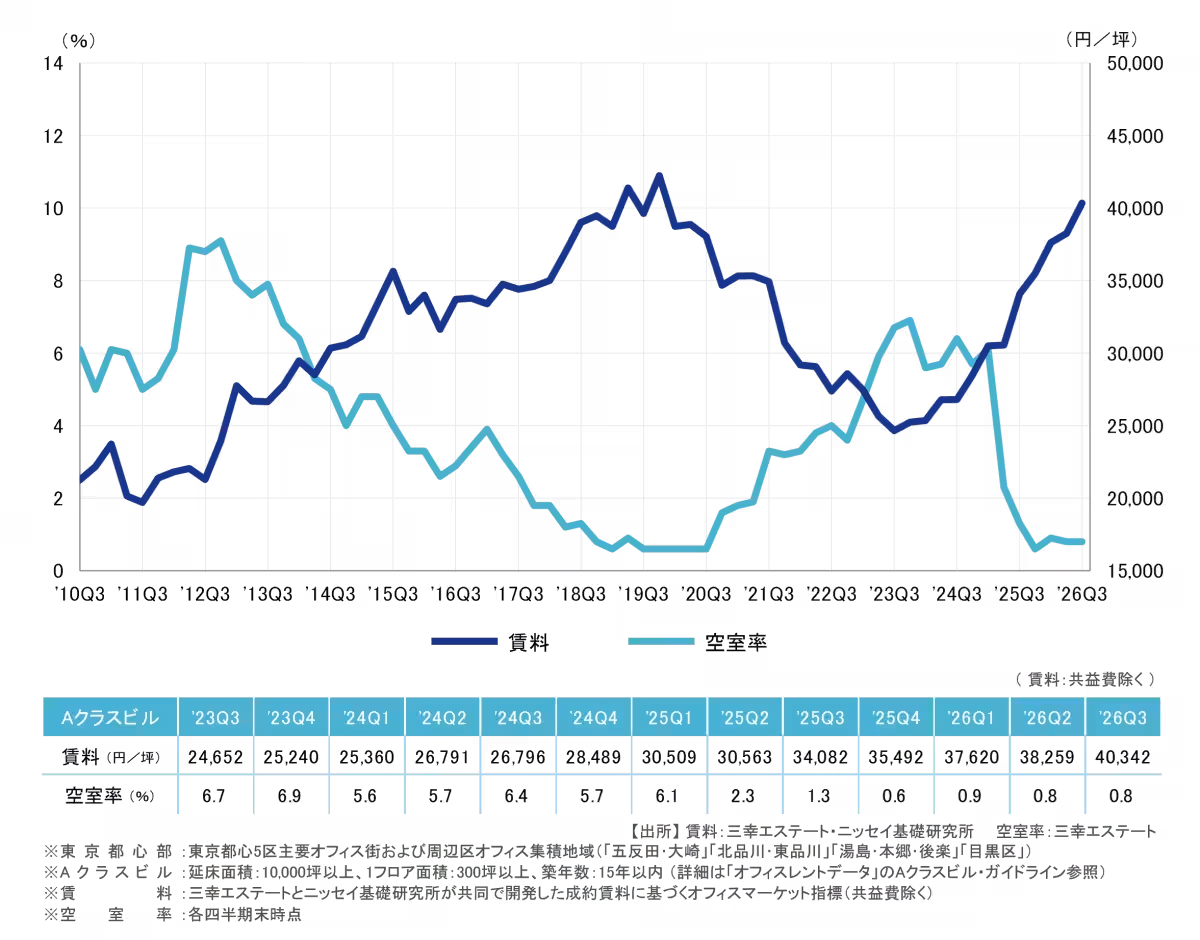
Aクラスビルの成約賃料は、前期から2,083円のプラスとなり、40,342円/坪(共益費除く)となりました。これは2019年第4四半期以来初めて40,000円/坪を超えた記録です。堅調な需要は続いており、前期比で12期連続、前年同月比で10期連続の上昇が続いています。
空室率の安定
空室率は前期から横ばいの0.8%となり、新規供給は約16.6万坪を見込む中で4割が既に竣工しています。これらのビルは高稼働のもとでの供給であり、空室率が横ばいになった要因となっています。この状況下では、コロナ禍以前の空室率のボトムである0.6%まで下がる余地は乏しいと言えます。
Bクラスビルの賃料動向
賃料の小幅上昇
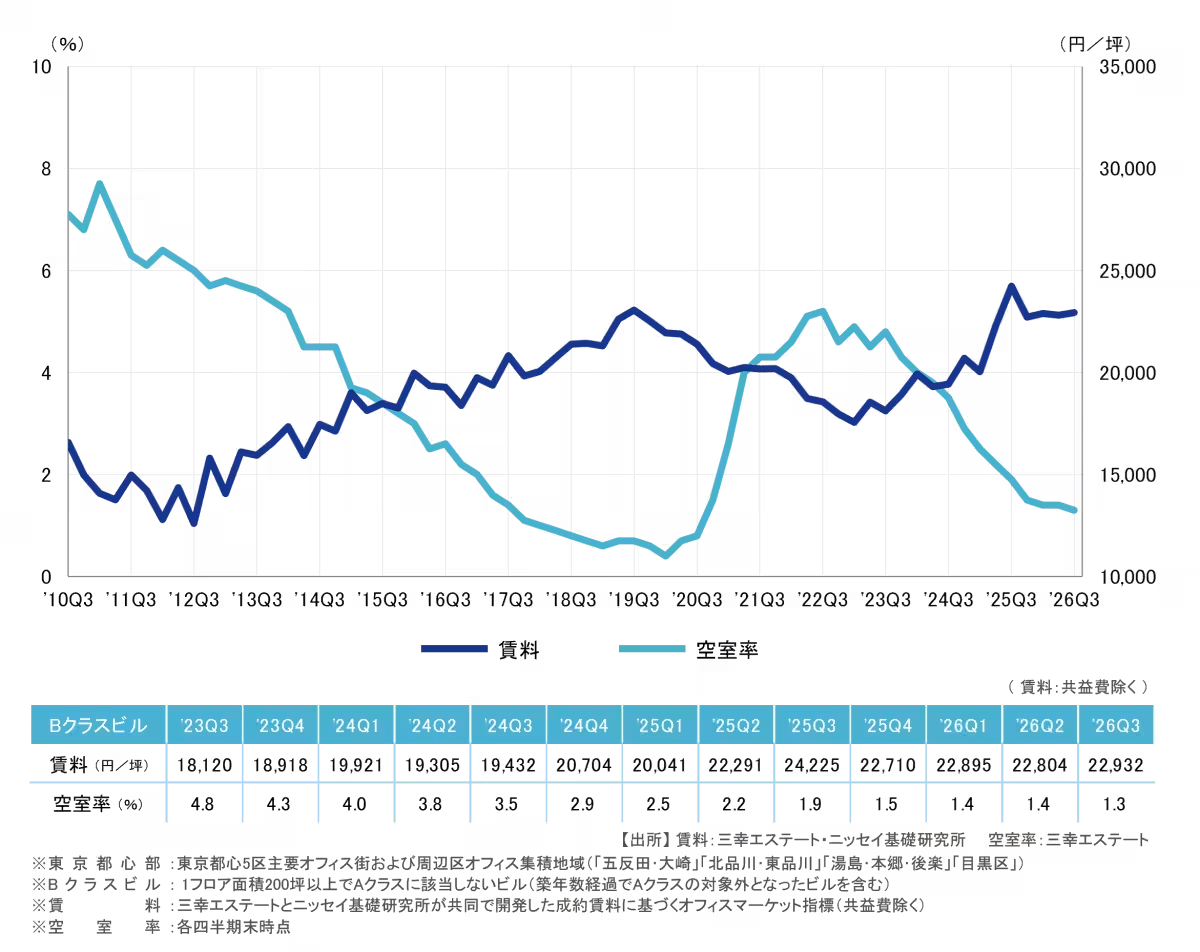
Bクラスビルの成約賃料は前期比で128円増加し、22,932円/坪(共益費除く)となりました。2023年第1四半期をボトムとするこの上昇傾向が続いています。通常の需要はあるものの、大口テナントの移転先が限られており、再契約や増床で対応している状況が見受けられます。
空室率の減少
Bクラスビルの空室率は前期比で0.1ポイント減少し1.3%となりました。これは築年数の古いビルでの空室消化が進んでいることによるものです。
Cクラスビルの賃料動向
緩やかな上昇
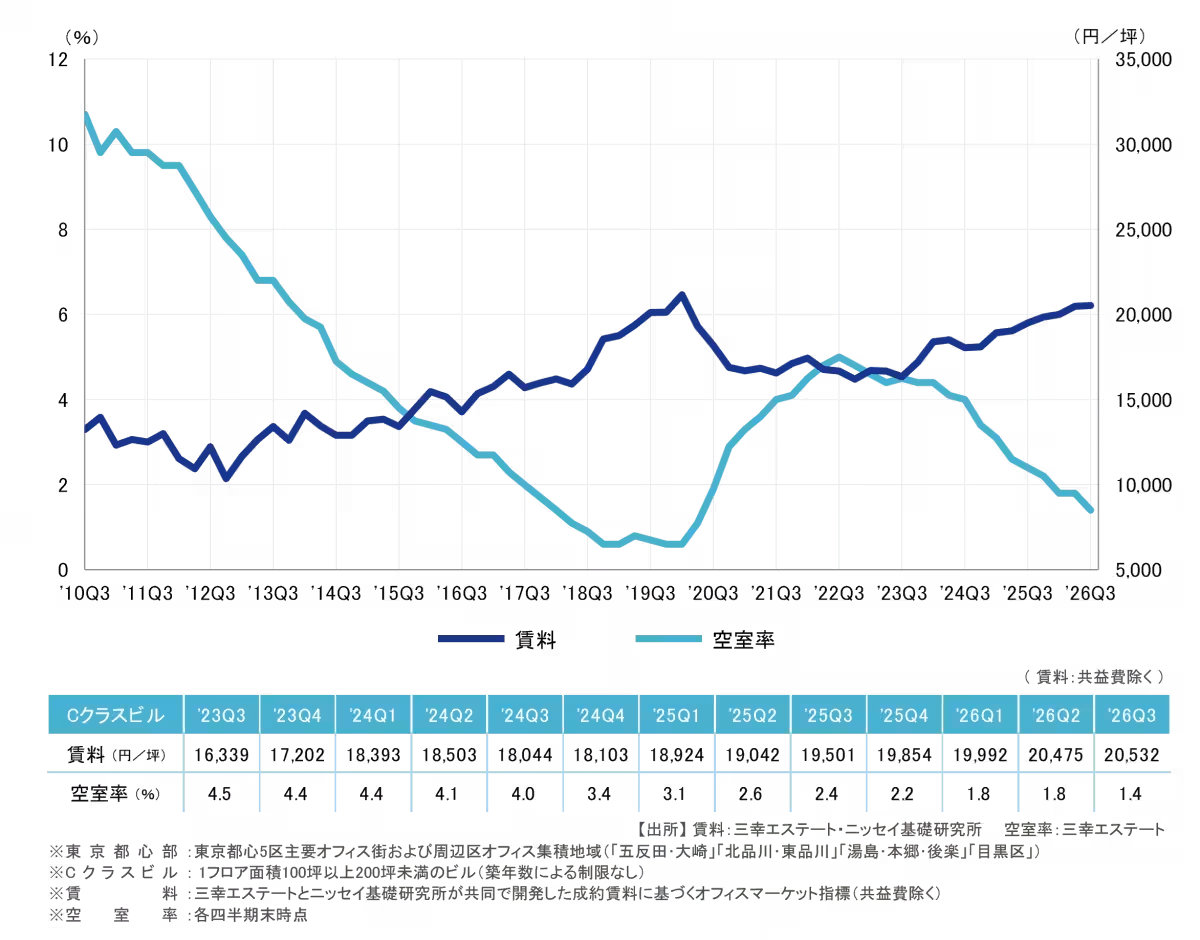
Cクラスビルの成約賃料は57円上昇し、20,532円/坪(共益費除く)となります。前期から8期、前年から12期連続でのプラス成長を描いていて、緩やかながらも確実な上昇傾向が続いています。
空室率の改善
Cクラスビルの空室率は前期比で0.4ポイント減少し1.4%となり、特に港区を中心に空室の消化が進んでいます。しかし、募集に関しては物件が少なく、今後の需給バランスがより重要となるでしょう。
市場全体の評価・展望
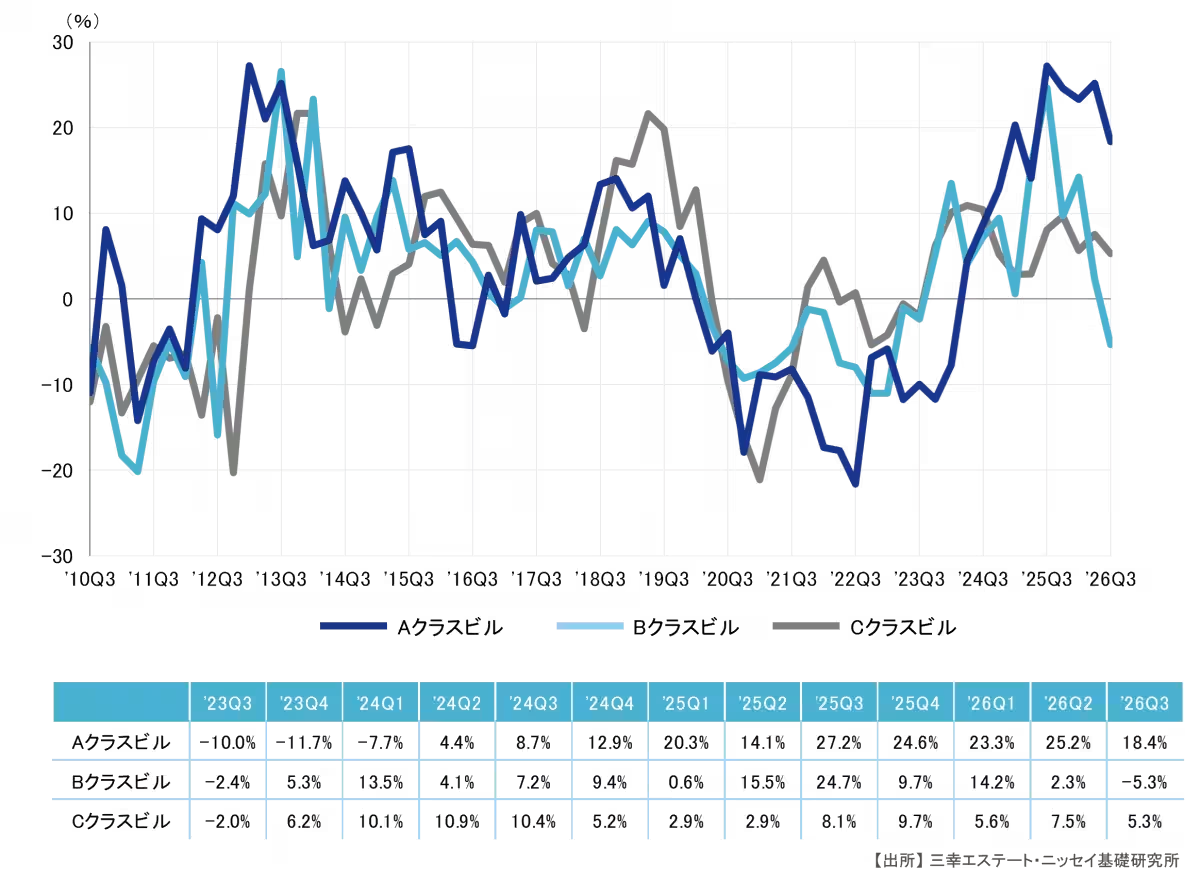
2025年第3四半期との比較によると、Aクラスビルはプラス18.4%の成長を果たし、Cクラスビルもプラス5.3%で堅調ですが、Bクラスビルはマイナス5.3%となりました。これは前年に比べて賃料の上昇が要因ではありますが、今後の市場動向に対してクローズアップして観察する必要があります。
三幸エステート株式会社は、1977年設立以来、企業のオフィス戦略を総合的にサポートしてきた企業であり、オフィスに関連するさまざまなニーズに対応しています。今後もこのオフィス市場の動向から目が離せません。
会社情報
- 会社名
- 三幸エステート株式会社
- 住所
- 東京都中央区銀座4-6-1銀座三和ビル
- 電話番号
- 03-3564-8089
トピックス(地域情報)
【記事の利用について】
タイトルと記事文章は、記事のあるページにリンクを張っていただければ、無料で利用できます。
※画像は、利用できませんのでご注意ください。
【リンクついて】
リンクフリーです。