


生命保険加入者4,176人調査が示す低評価の実態と分析結果
生命保険評価者4,176人が示す実態とは?
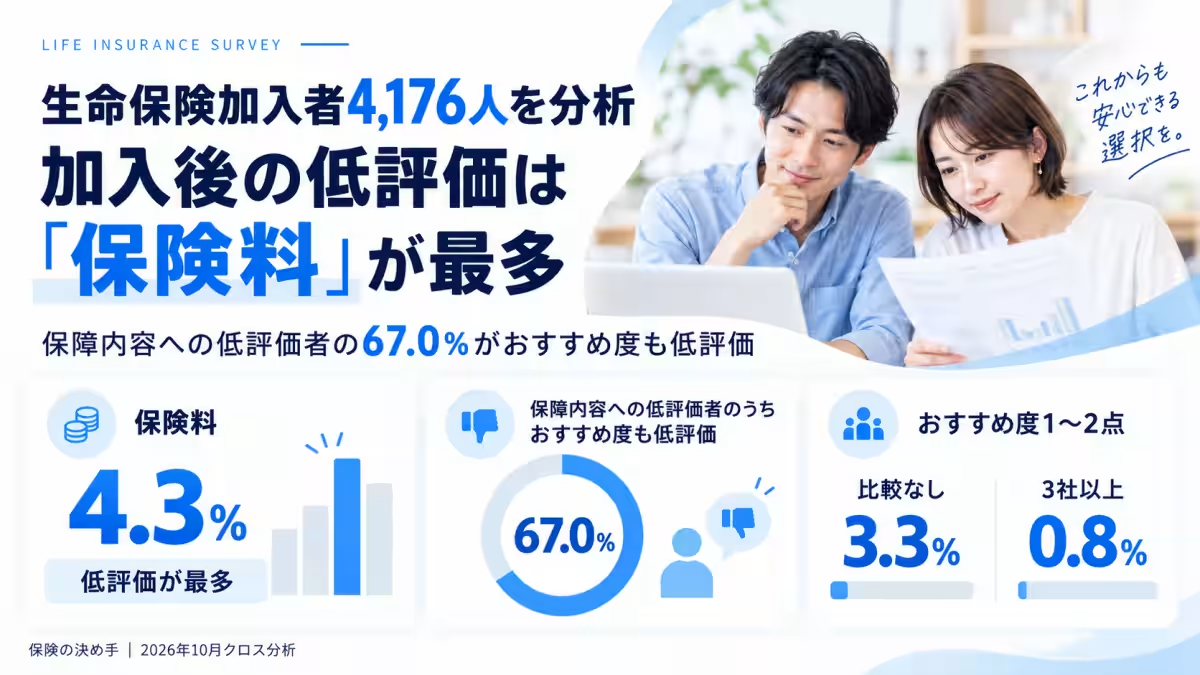
生命保険に対する評価は加入者にとって重要な指標ですが、本年10月に発表された株式会社Open Insuranceの調査が、その実態を明白にしました。この調査では、4,176人の加入者から得たデータを元に、加入後の評価を中心に分析が行われています。
調査の背景と目的
この調査は、2024年12月に実施されたアンケートを基に、新たに5つの評価項目を設定し、クロス分析を行ったものです。評価項目には「保険料」、「保障内容」、「説明のわかりやすさ」、「加入手続きのスムーズさ」、「おすすめ度」などが含まれています。
低評価の理由
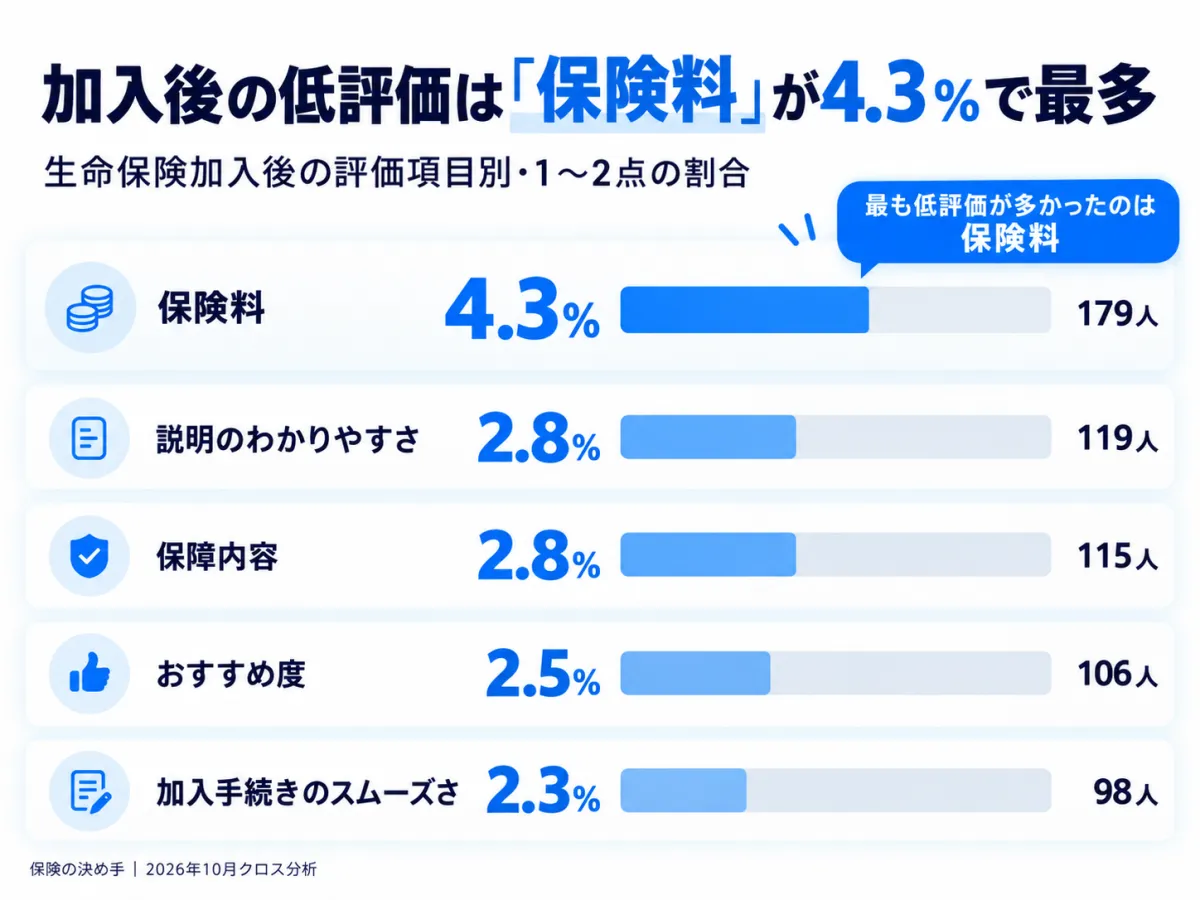
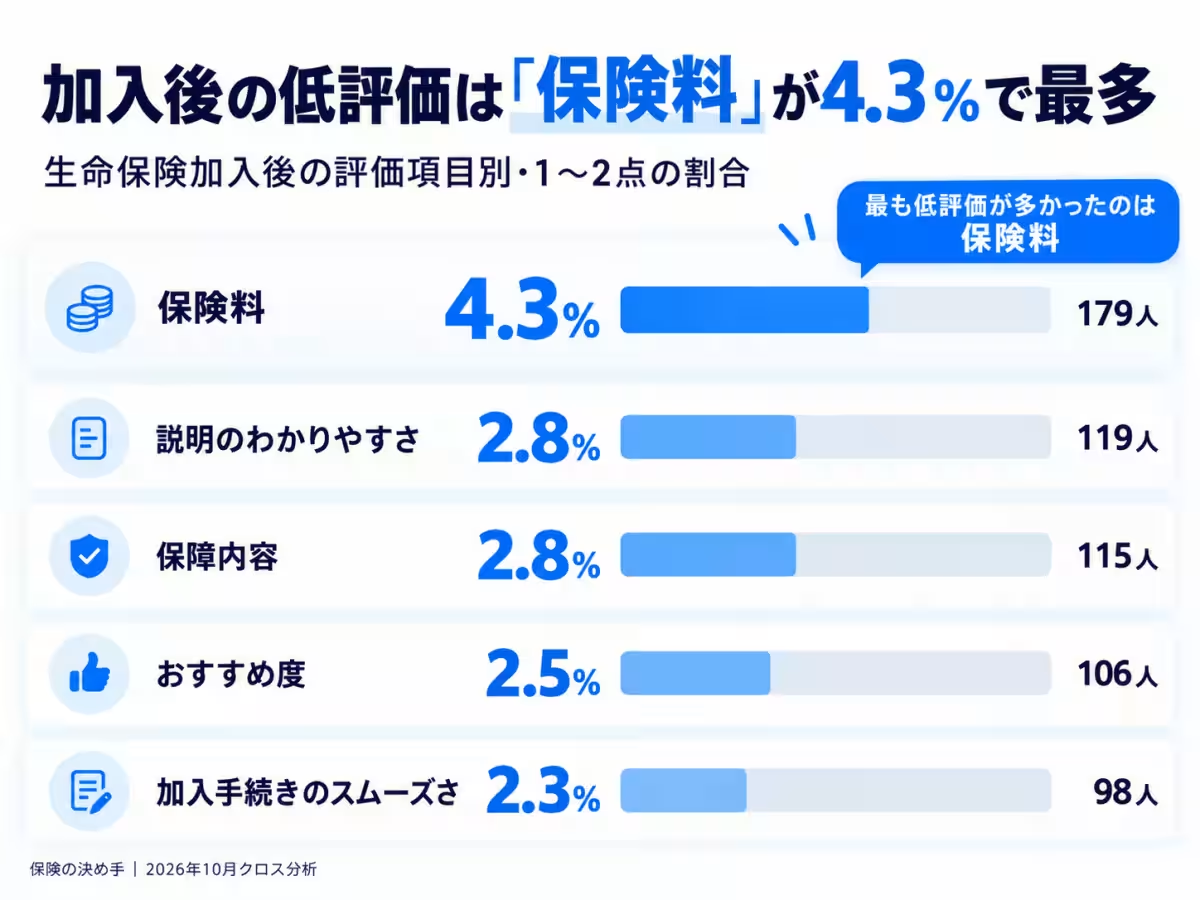
最も多かった低評価の項目は「保険料」で、参加者の4.3%が1~2点を付けています。この結果は、生命保険が長期的な費用負担を伴う商品であるため、加入後に負担感が増すことが影響していると考えられます。
各評価項目の関連性
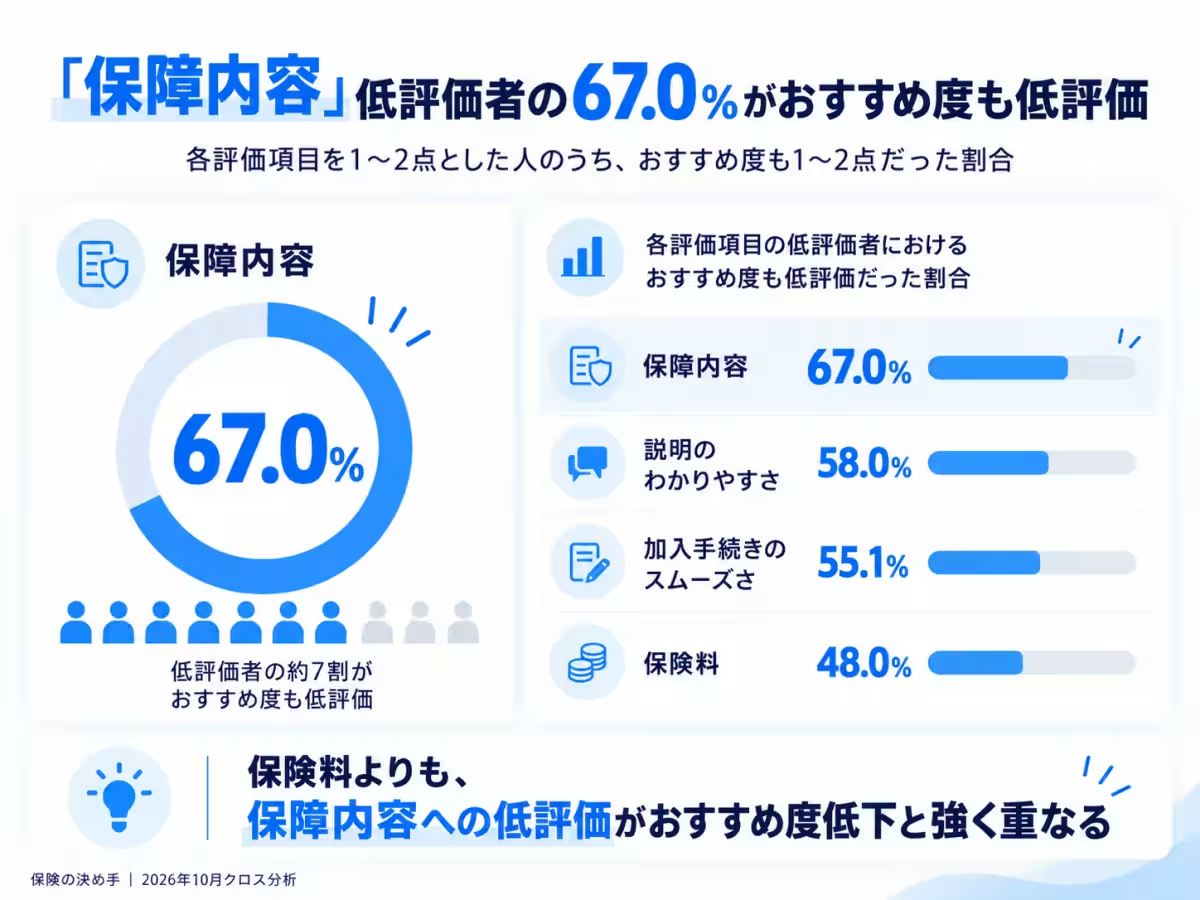
調査結果を見ると、低評価を付けた人の中で保障内容を低く評価した割合は、67%が「おすすめ度」も同様に低評価であると回答しています。これは、生命保険が提供する保障が加入者の期待に応えるものでなければ、納得感が欠如することを示唆しています。
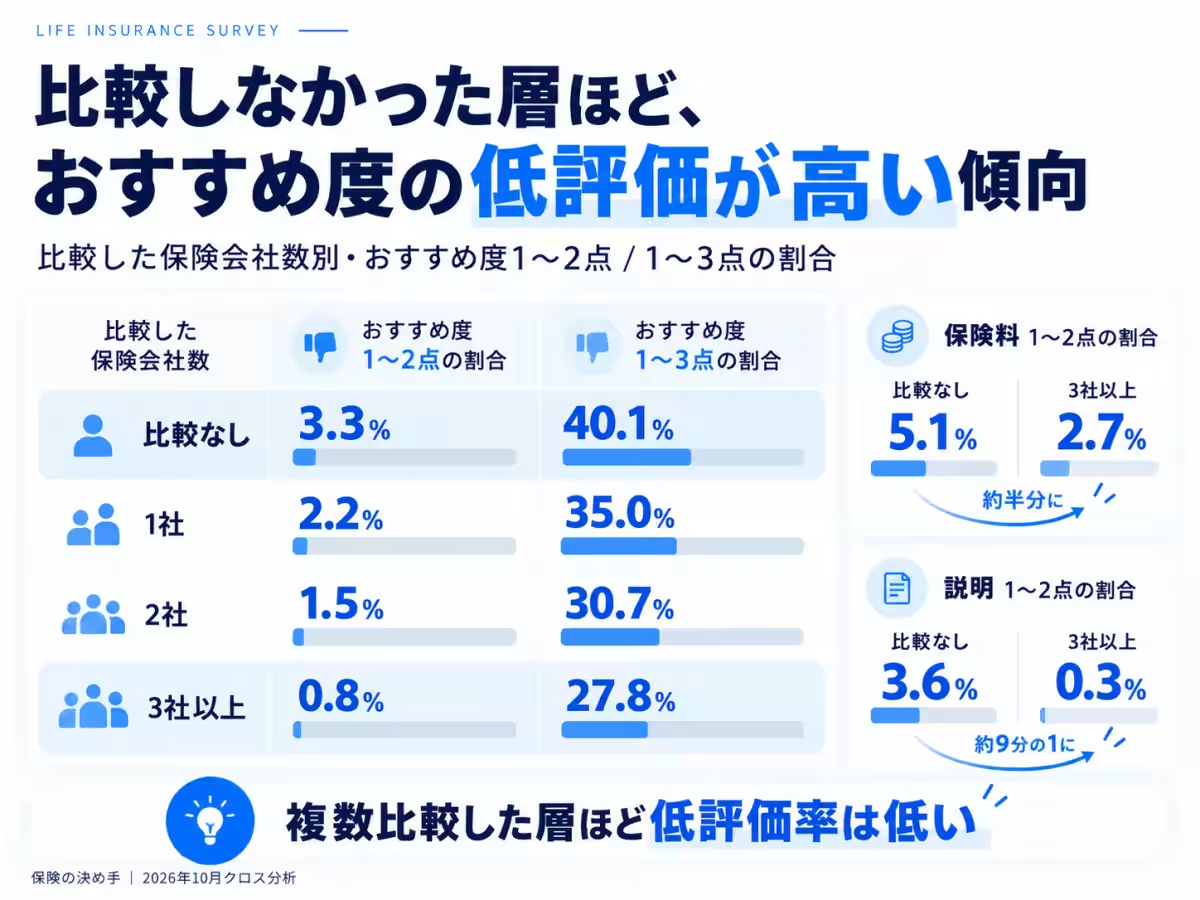
また他社と比較しなかった層はおすすめ度を1~2点と評価する割合が高く、これは「比較行動」が加入後の評価に大きく関わっている事実を示します。具体的に見ていきましょう。
比較行動の重要性
調査では、保険会社を比較した数が多いほど、加入後の低評価が減少する傾向が確認されました。たとえば、他社を比較した結果満足度が高くなり、逆に比較を行わなかった人は満足度が低い傾向が見られました。このことから、加入者は情報を多角的に検討し、選択を行うべきだといえます。
面談回数と評価の相関
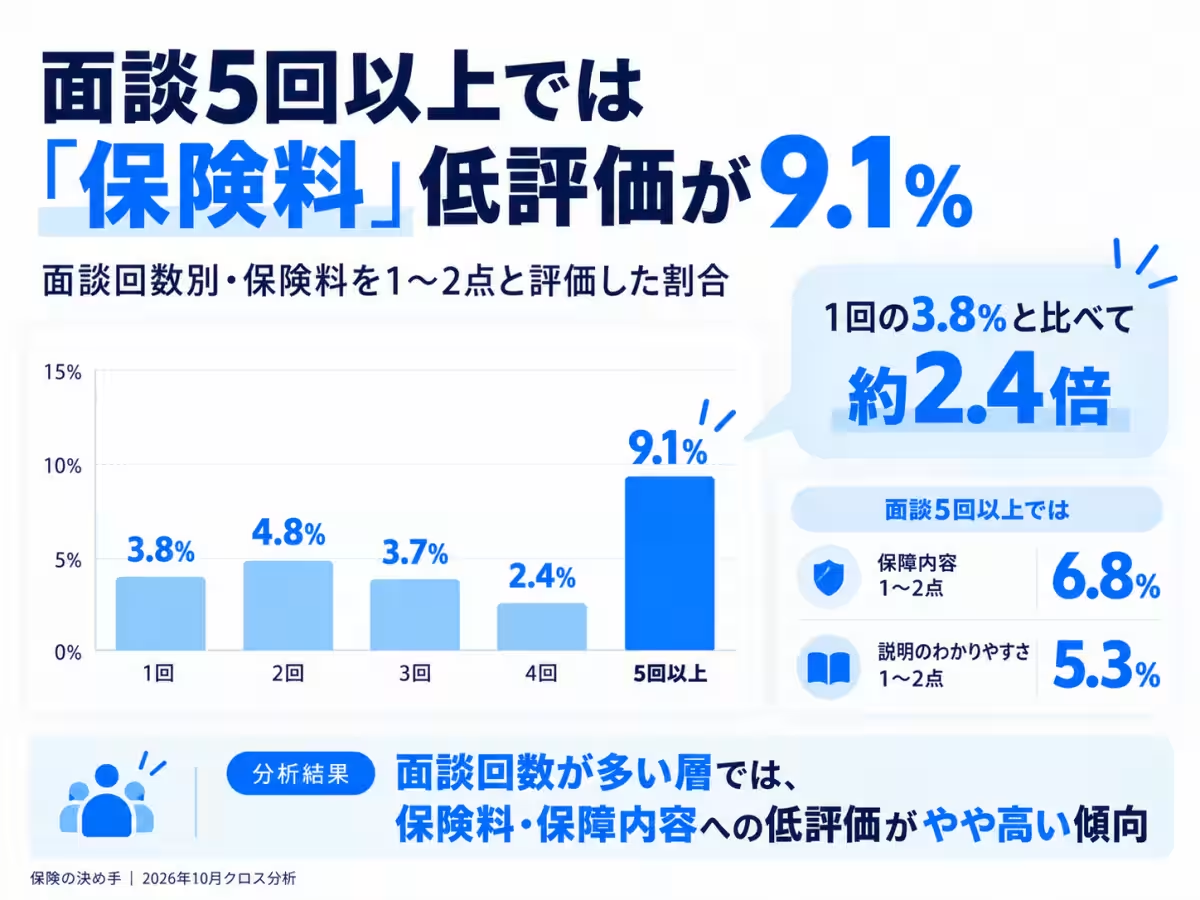
面談回数においても興味深い結果が出ています。面談回数が多いほど保険料の低評価が増加し、特に5回以上の面談を経た層の中では9.1%が低評価を付けていました。これは、希望に適する商品を見つけにくい場合や納得感を得る難しさを示している可能性があります。
情報収集の手段が評価に与える影響
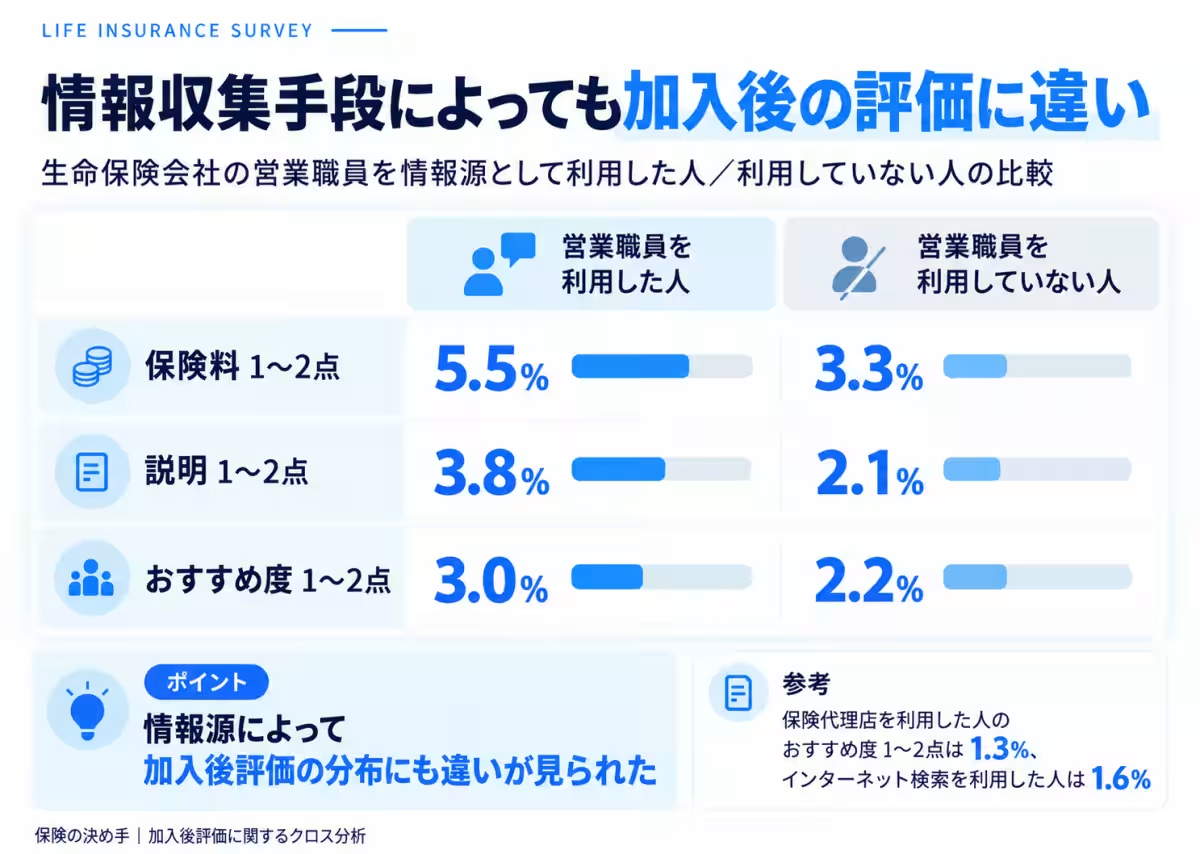
生命保険を検討する際に利用する情報源も、加入後の評価に影響していることが確認されました。営業職員を情報源とした場合にの低評価が高く、逆にインターネット検索を利用した場合は比較的評価が良好になる傾向があります。
長期間の検討が及ぼす影響
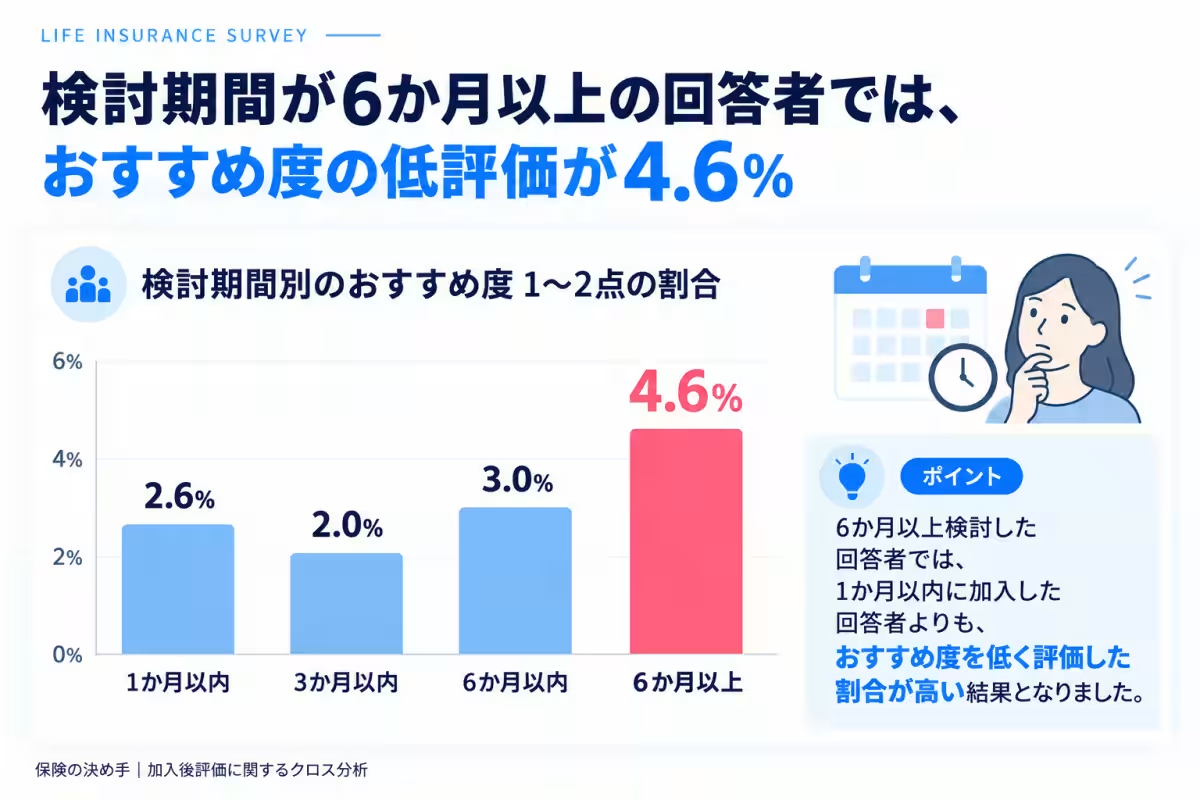
検討期間が6か月以上をかけた回答者においては、おすすめ度の低評価が高いことも判明しました。これは、長期の検討が悪影響を及ぼす可能性があり、選択肢が多すぎて判断が難しくなることが原因として考えられます。
結論
今回の分析を通じて、生命保険加入者の評価は単なる保険料の高さだけでなく、保障内容や説明のわかりやすさを基にした多面的な視点が必要であることを示しました。また、加入前の比較行動や情報収集方法が、加入後の満足度に大きな影響を与えることが確認されました。このようなデータを得ることができる「保険の決め手」などのレビューサイトの利用が、加入者にとっては重要であるといえるでしょう。
本調査は、生命保険を選ぶ際の有益な情報を提供しており、今後も利用者が自らに合った保険を見つける手助けとなることを期待しています。
会社情報
- 会社名
- 株式会社Open Insurance
- 住所
- 東京都杉並区
- 電話番号
トピックス(地域情報)
【記事の利用について】
タイトルと記事文章は、記事のあるページにリンクを張っていただければ、無料で利用できます。
※画像は、利用できませんのでご注意ください。
【リンクついて】
リンクフリーです。