


日本航空が新たに適用するリース会計基準の詳細と影響
日本航空が新リース会計基準を適用
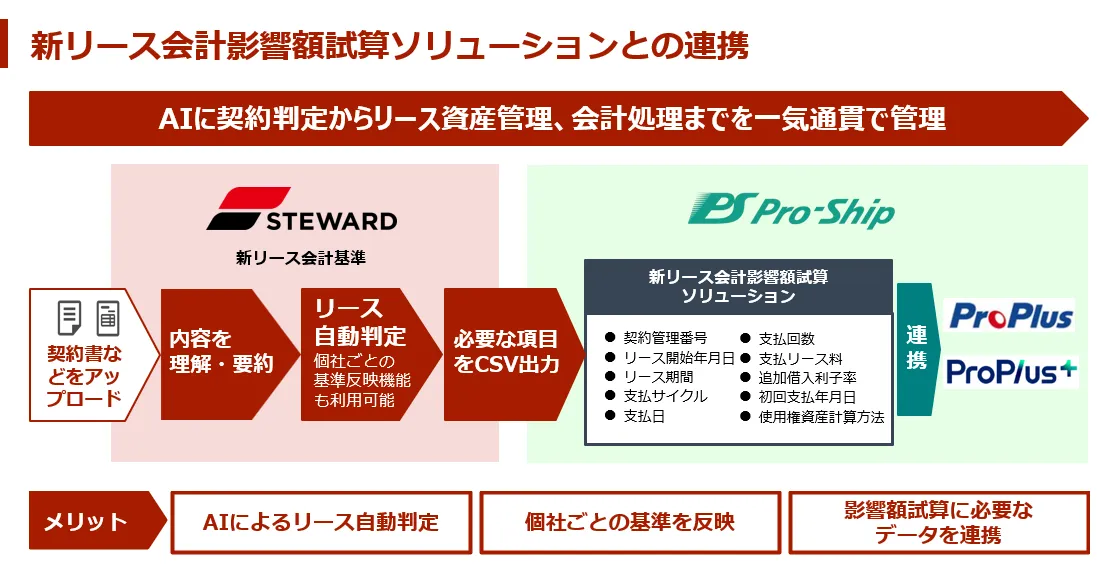
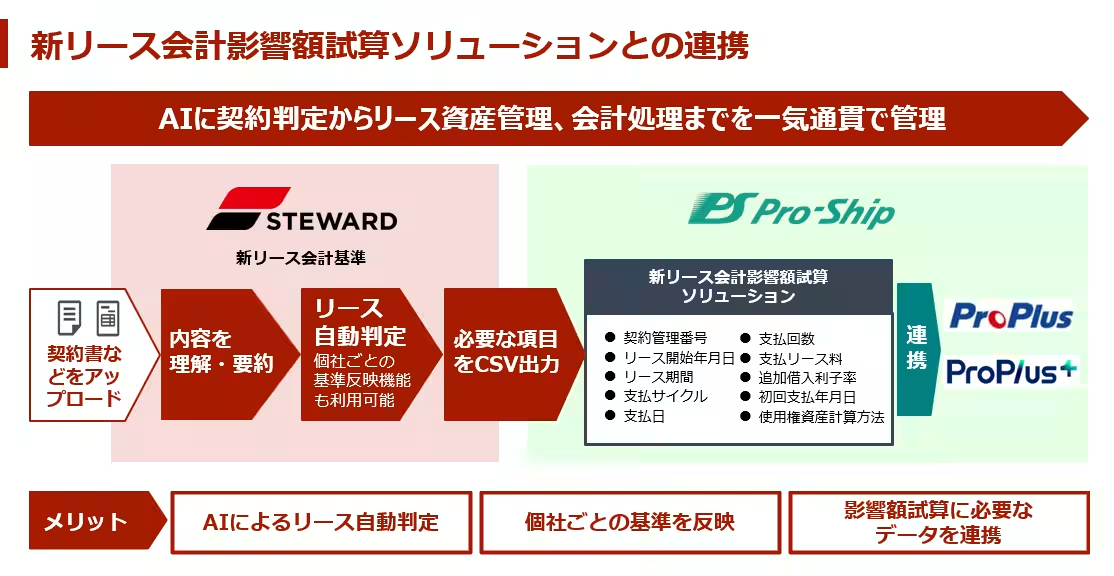
近年、リース会計基準の変更が多くの企業に影響を与えていますが、特に日本航空においてはその適用が注目されています。今回は、日本航空が「Steward」の新リース会計基準に対応することに焦点を当て、その影響や背景について詳しく解説していきます。
新リース会計基準とは?
新リース会計基準(IFRS 16)は、企業がリース資産をどのように会計処理するかを根本から見直すものです。この基準に基づくと、リース契約に基づくすべての資産と負債が、バランスシートに記載される必要があります。これにより、投資家や利害関係者が企業の財務状況をより正確に把握できるようになります。
日本航空の対応の背景
航空業界は、航空機などの高価な資産を多く抱えており、従来の会計基準ではリース資産の管理が難しい面がありました。日本航空も例外ではなく、リースの会計処理の透明性を高め、安定した経営基盤を築くために新基準への対応を決定しました。これにより、リース資産の評価が公正になり、株主や投資家に対する信頼性が向上します。
新基準導入の影響
日本航空が新リース会計基準を導入することで、主に以下のような影響があります:
- - 財務状況の透明性向上:資産と負債が正確に計上され、企業の財務状態が明確になります。
- - 投資家の信頼回復:透明性が高まることで、投資家からの信頼が向上し、資金調達が円滑に行えるようになります。
- - 経営戦略の見直し:リースに伴うコストが明確になることで、経営方針や資産管理戦略の見直しが可能になります。
また、日本航空はこの基準に対応することで、他の航空企業と競合する上でも有利な立場を築くことが期待されます。業界全体で見れば、リース会計基準の統一が進むことにより、航空業界の健全性がさらに高まると考えられます。
今後の展望
リース会計基準の適用が進む中で、日本航空は今後どのように対応していくのでしょうか。新基準の導入は一つのスタートに過ぎません。企業は常に変化する市場環境に適応しなければならず、リース資産の管理においても革新的なアプローチが求められます。企業の体力を強化し、持続可能な成長を実現するためには、リース資産の選定や管理に関しても新たな視点が不可欠です。
まとめ
日本航空が新リース会計基準「Steward」に適応することは、航空業界全体にとっても重要な出来事です。この基準の導入によって、財務の透明性が向上し、投資家からの信頼が回復する可能性が高まります。また、経営戦略の見直しを促進することで、より強固な企業基盤が築かれることでしょう。今後の動向に注目が集まっています。
会社情報
- 会社名
- ファーストアカウンティング株式会社
- 住所
- 東京都港区芝公園2-4-1芝パークビルA館 3階
- 電話番号
トピックス(エンタメ)
【記事の利用について】
タイトルと記事文章は、記事のあるページにリンクを張っていただければ、無料で利用できます。
※画像は、利用できませんのでご注意ください。
【リンクついて】
リンクフリーです。