


老後の資産形成を考える:自腹化の課題とその解決法
資産形成のリアル:自腹化の課題
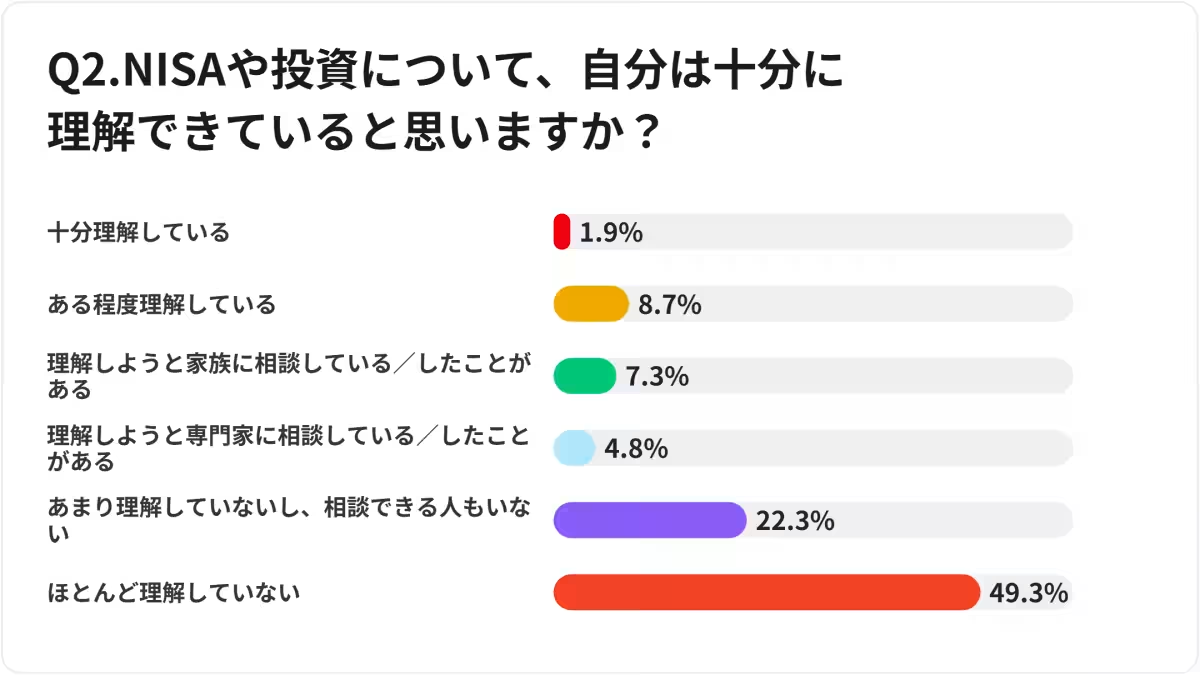
近年、多くの人々が老後の生活について真剣に考えるようになっています。特に、将来的に自らの資産管理が必要となる「自腹化」の問題が浮上しています。この現象は、人生100年時代という言葉が示す通り、長寿化によって資産が長期間必要となるため、十分な準備をしておかないと生活が困難になることが懸念されています。
自腹化とは何か?
自腹化とは、老後の生活資金を自分自身で賄わなければならない状態を指します。かつては公的年金や企業年金などが充実していた時代もありましたが、少子高齢化の影響でこれらの制度が危うくなってきています。そのため、私たち自身が財産を築き、運用しなければならない時代に突入しています。
資産運用の重要性
資産運用は、単にお金を増やす手段だけに留まりません。どのように資産を管理し、運用するかが、老後の生活の質を左右します。以下に資産運用の基本的なポイントを挙げます。
1. 早めの投資:早期からの資産運用は、時間を味方につける最も簡単な方法です。投資期間が長ければ長いほど、複利効果を享受できます。
2. 分散投資:リスクを軽減するために、様々な資産に投資することが重要です。株式、債券、不動産などを組み合わせることが推奨されます。
3. 情報収集:経済の動向や金融商品の特性について常に最新の情報を収集し続けることで、有効な判断ができるようになります。
自腹化の解決策
老後の自腹化を解決するためには、以下のいくつかのステップを検討することが必要です。
1. 目標の設定
まずは、老後に必要となる資金の目標額を設定しましょう。この額は、生活費、医療費、趣味に使うお金などを含めて計算することが重要です。
2. 定期的な見直し
投資や資産運用のプランは、一度立てたら終わりではありません。定期的に見直しを行い、ライフスタイルや市場の変化に合わせて調整することが大切です。
3. 専門家のサポート
資産運用が難しいと感じる場合、ファイナンシャルプランナーなどの専門家に相談することも一つの手です。客観的な視点からのアドバイスが有益です。
まとめ
お金に対する考え方が大きく変わる中で、老後の自腹化の問題は無視できないものとなりました。将来に向けて早めの準備や適切な資産運用を心がけ、安心して老後を迎えられるように努めることが大切です。私たち一人ひとりが、自分の未来に向けた責任を持った行動を取り続けていくことが求められています。
会社情報
- 会社名
- 株式会社ワールドエッグス
- 住所
- 東京都港区赤坂2-14-4森崎ビル3階
- 電話番号
トピックス(経済)
【記事の利用について】
タイトルと記事文章は、記事のあるページにリンクを張っていただければ、無料で利用できます。
※画像は、利用できませんのでご注意ください。
【リンクついて】
リンクフリーです。