


資産運用ナビが解説するiDeCoと企業型DCの受け取り方法
資産運用ナビによるiDeCo・企業型DCの受け取り方
はじめに
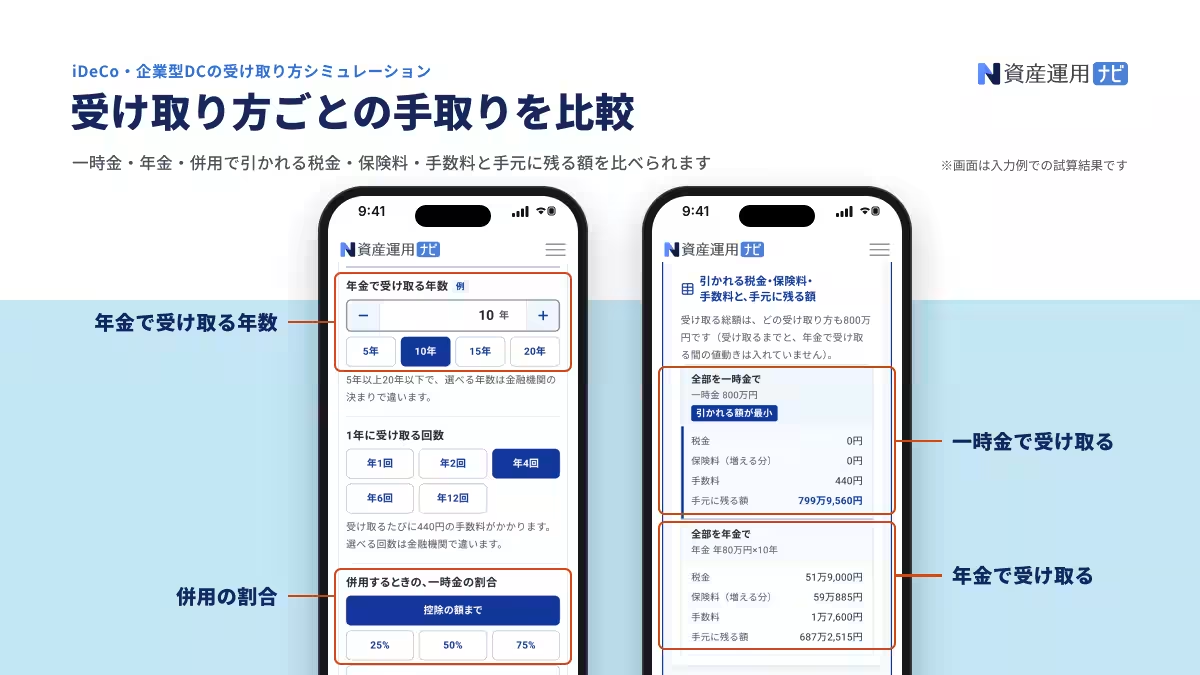
近年、多くの人が資産運用に目を向けている中、個人型確定拠出年金(iDeCo)や企業型確定拠出年金(企業型DC)への理解が重要になっています。これらは将来の年金の準備を行ううえで有効な手段ですが、受け取り方については理解が不足している方も多いのではないでしょうか。ここでは、資産運用相談サイト「資産運用ナビ」によるシミュレーションを基に、受け取り方法について詳しく解説します。
iDeCoの受け取り手続き
iDeCoは、60歳以降にその資産を受け取ることができます。受け取り方法には、一時金、年金形式、またはその両方の選択肢があります。各々のメリット・デメリットを理解することが大切です。
一時金での受け取り
一時金で受け取る場合、受け取った金額は「退職所得」として扱われ、税制上の優遇が受けられます。ただし、大きな金額を一度に受け取るため、税金の負担が大きくなる場合もあるため注意が必要です。
年金として受け取る
年金形式での受け取りは、生活費にゆとりを持たせることができます。しかし、定期的に受け取る金額が固定されるため、将来的な収入の見通しを立てることが重要です。特に長期にわたるため、将来の生活費の変動を考慮に入れる必要があります。
企業型DCの受け取り方法
企業型DCもiDeCoと同様に、60歳以降に受け取ることが可能で、一時金、年金形式、またはその組み合わせが選べます。受け取り方法によっても、税金や年金の受取額に影響が出るため、シミュレーションは欠かせません。
企業型DCの一時金
企業型DCで一時金を選択すると、受け取り時に退職所得控除が適用され、税金の負担を軽減できる場合があります。ただし、全ての資産を一度に受け取ることになるため、資金計画が重要です。
年金形式の受け取り
企業型DCでも年金形式を選ぶことができ、定期的に安心して収入を得ることができるため、老後の生活設計に寄与します。しかし、老後のライフスタイルや必要資金とのバランスを考慮することが必要です。
シミュレーションの活用
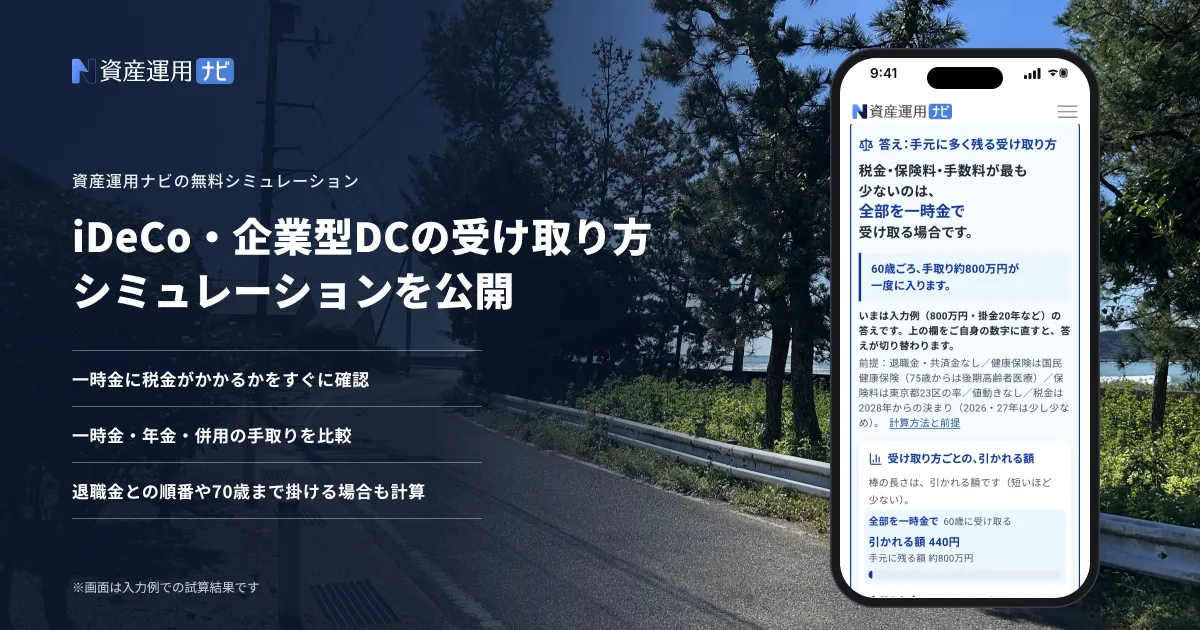
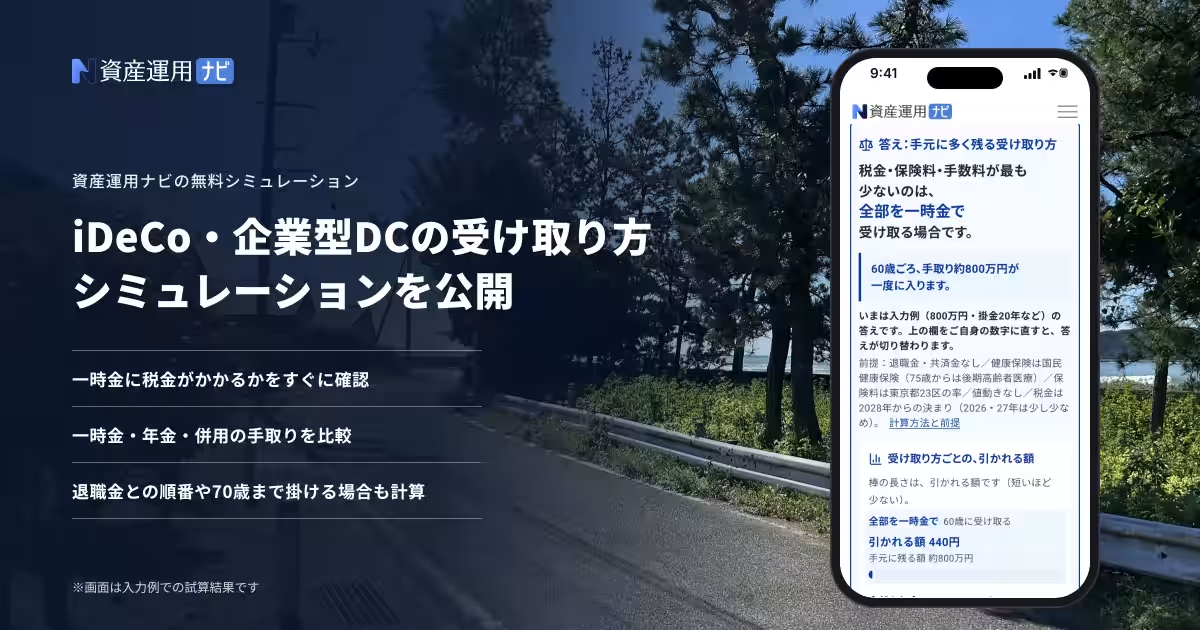
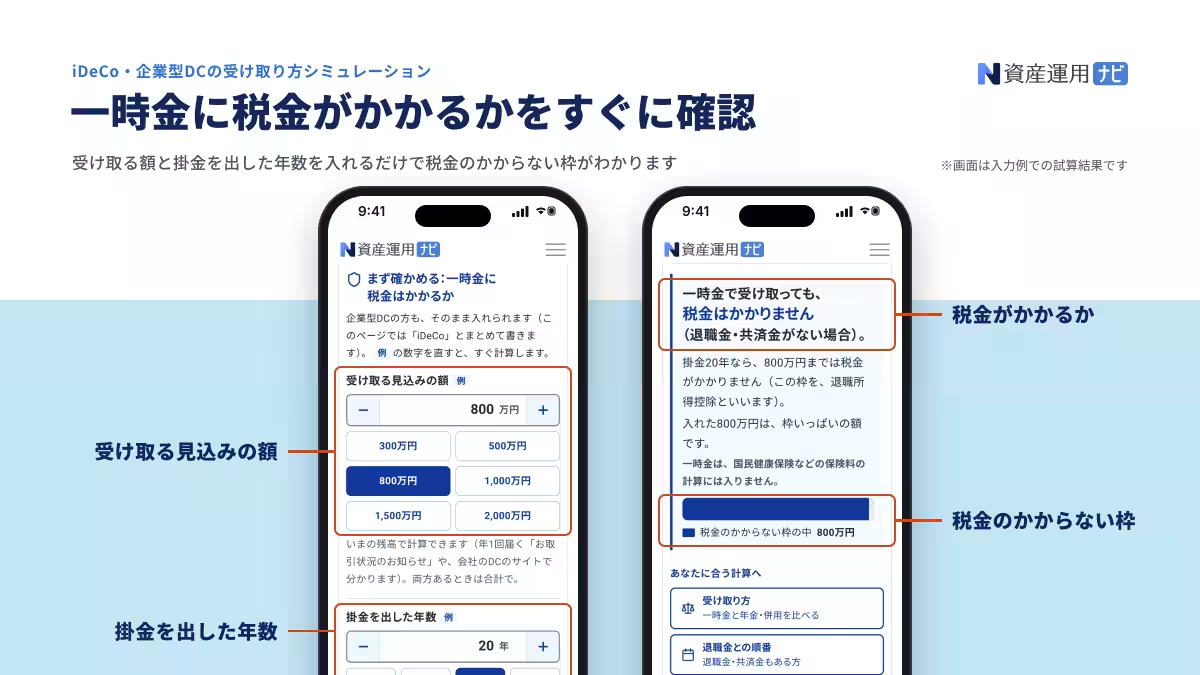
資産運用ナビでは、これらの受け取り方法を簡単にシミュレーションできるツールを提供しています。利用者は、自身の状況や将来の収入予想に応じて、最適な受け取り方法を選ぶことができます。シミュレーションにより実際の数字を用いて検討できるため、より具体的な資産運用の計画が立てやすくなります。
まとめ
資産運用や老後の備えは早めに計画することが重要です。iDeCoや企業型DCの受け取り方には多様な選択肢があり、それぞれに特徴とメリットがあります。資産運用ナビのシミュレーションを活用することで、より自分に合った受け取り方法を見極め、安心した老後を迎える準備を進めましょう。
会社情報
- 会社名
- アドバイザーナビ株式会社
- 住所
- 東京都中央区日本橋兜町8−1FinGATE TERRACE
- 電話番号
トピックス(経済)
【記事の利用について】
タイトルと記事文章は、記事のあるページにリンクを張っていただければ、無料で利用できます。
※画像は、利用できませんのでご注意ください。
【リンクついて】
リンクフリーです。