


2027年4月から宿泊税が簡易宿所に広がる新制度の影響とは
2027年4月から開始される宿泊税の新制度
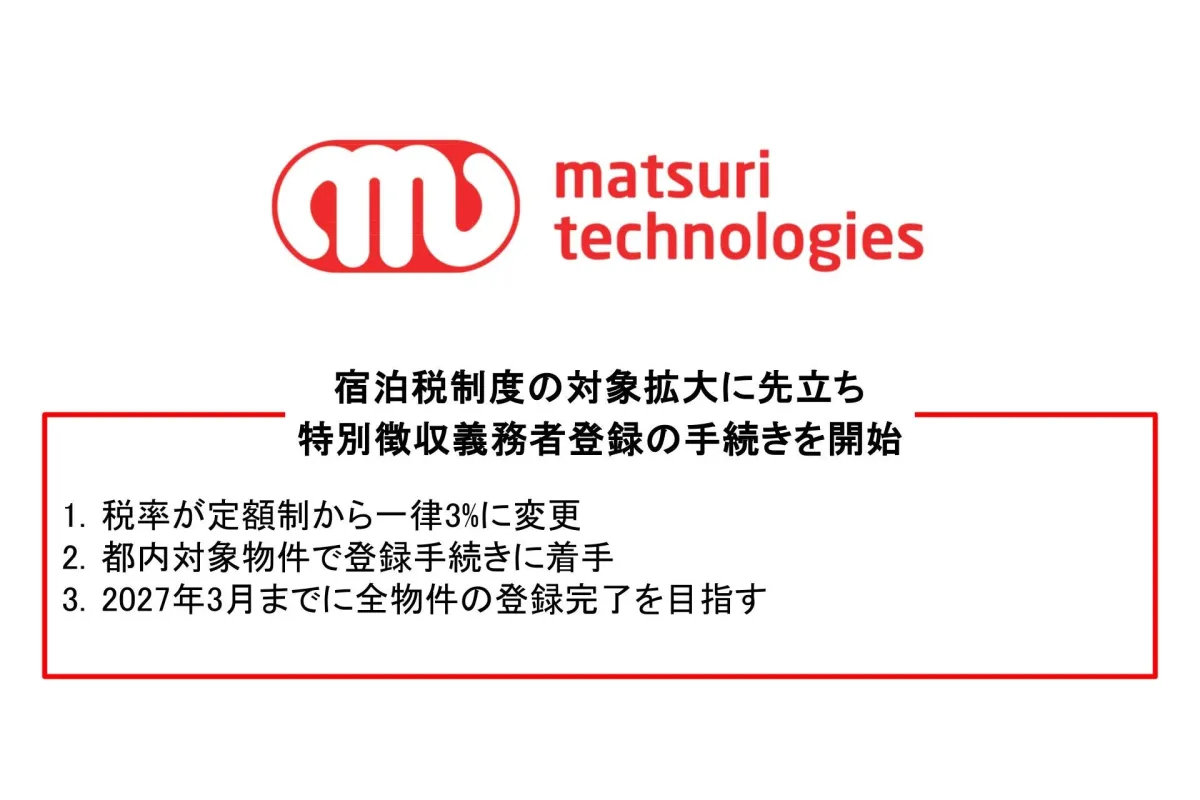
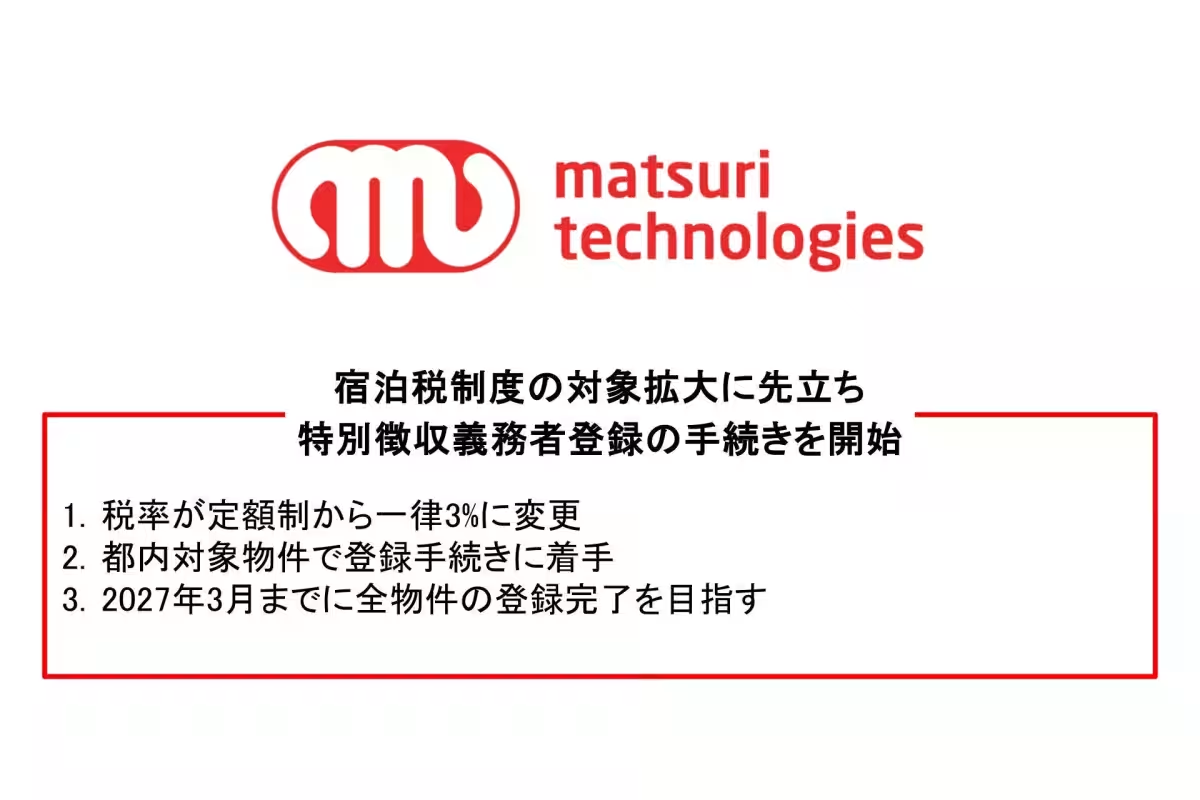
2027年4月から、宿泊税の適用が拡大されることが発表されました。この変更により、従来のホテルや旅館に加え、簡易宿所や住宅宿泊事業も税の対象となります。これに伴い、特別徴収義務者としての登録申請も行わなければなりません。
宿泊税の背景
宿泊税は、地方自治体の事業やサービスの財源確保を目的としています。これまでは主に宿泊施設に対して課税されていましたが、宿泊業界の多様化に伴い、規模や形態を問わず税を適用する必要性が高まってきました。この新制度は、観光地だけでなく、住宅地域でも宿泊業が存在する現状に対処するためのものです。
新制度の概要
新しく施行される宿泊税では、簡易宿所や住宅宿泊事業を経営する事業者は、特別徴収義務者として登録を行うことが求められます。これにより、これらの事業者も宿泊税を徴収し、それを地方自治体に納付する義務が生じます。具体的な税率や徴収の方法については、各自治体により異なる場合がありますが、それぞれの責任が求められることは共通の課題です。
登録申請の流れ
特別徴収義務者の登録申請は、オンラインや郵送で行うことができます。申請にあたっては、事業者情報や宿泊形態、納税方法についての詳細を記載する必要があります。申請が完了次第、自治体から登録証明書が発行され、法的に宿泊税の徴収を行う資格が与えられます。
影響を受ける事業者と観光業
この新制度の導入によって、影響を受ける事業者は多岐にわたります。簡易宿所としての登録が必要な場合、これまで以上に運営管理が厳格に求められ、コスト増加も考えられます。また、観光業全般にも少なからず影響を及ぼすことでしょう。宿泊料金の値上げや、事業者間競争の激化は避けられないでしょう。
地域への還元
一方で、宿泊税の導入は地域への還元にもつながります。集められた税収は観光インフラの整備や地域振興に使われるため、観光地の魅力向上に寄与することが期待されています。これにより、観光業が地域経済にとってより強固な基盤を築くことができるでしょう。
まとめ
2027年4月から開始される宿泊税の新制度は、観光業界における重要な変革の一つになります。事業者が新たな義務を果たす必要がある一方で、地域の観光振興に役立つ可能性も秘めています。今後の実施状況や、それに伴う影響を注視していくことが求められます。
会社情報
- 会社名
- matsuri technologies株式会社
- 住所
- 東京都千代田区永田町2丁目14番2号山王グランドビル9F
- 電話番号
- 03-6228-0440
トピックス(地域情報)
【記事の利用について】
タイトルと記事文章は、記事のあるページにリンクを張っていただければ、無料で利用できます。
※画像は、利用できませんのでご注意ください。
【リンクついて】
リンクフリーです。