


国税OBが語る新しい貸付不動産評価ルールの重要ポイント
新しい貸付不動産評価ルールの解説
相続税専門の税理士法人チェスターが、2026年10月末から配信を開始する最新の実務研修動画『R8年9月18日公表の通達案から読み解く 貸付不動産・不動産小口化商品の評価方法について』についてご紹介します。この動画では、令和8年9月18日に国税庁が公表した新しい評価ルールの概要やその影響を詳しく解説します。
新評価ルールの主なポイント
新たに制定される評価ルールは、特に相続税や贈与に関連する実務に大きな影響を与えるものです。主な変更点は以下の通りです。
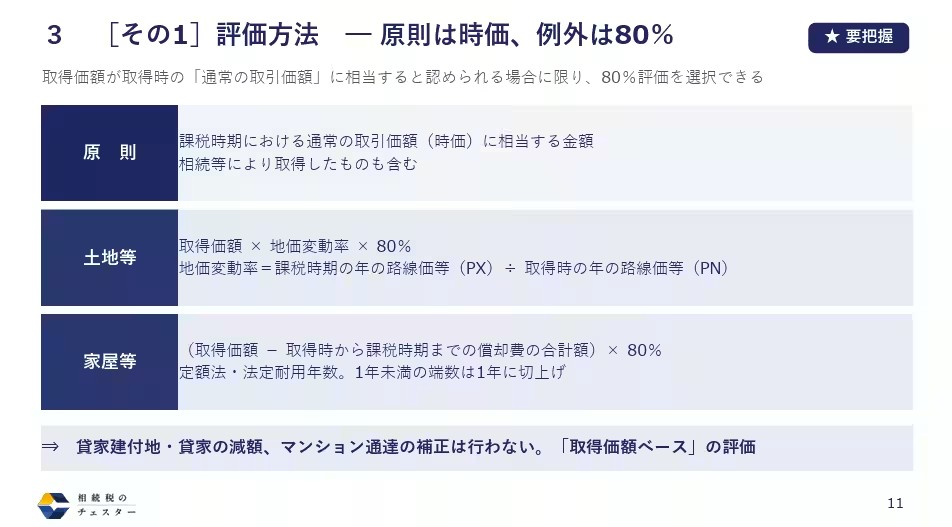
1. 取得後5年以内の貸付不動産は原則時価評価
この新ルールでは、取得後5年以内の貸付不動産は原則として時価で評価されることになります。ただし、特定の条件を満たす場合には取得価額の80%での評価も可能です。この評価方法の変更により、税務処理が厳格化されるため、契約書などの証憑確保が必須となります。特に、二次相続時の通算や同族間取引における時価の立証が重要なポイントになるでしょう。
2. 特定小口化商品の評価見直し
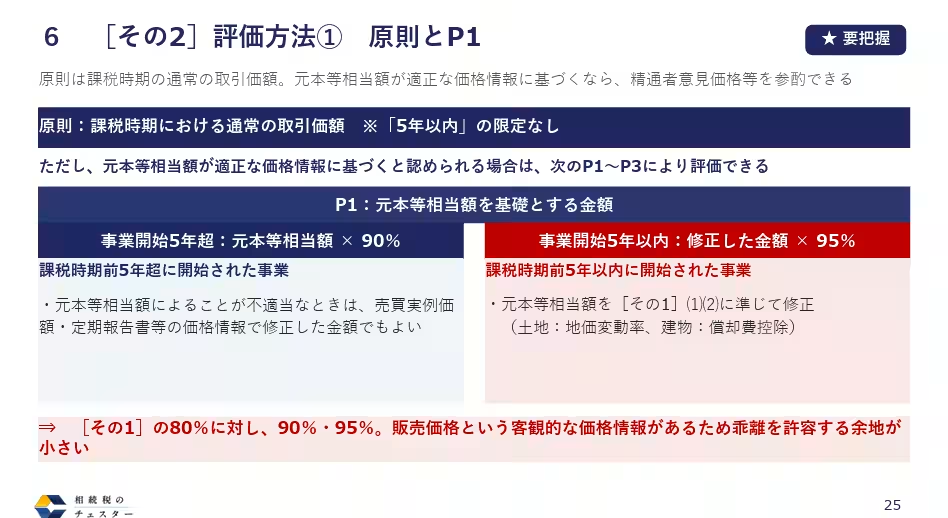
また、特定の小口化商品の評価方法も新たに見直されました。ここでは、保有年数に関係なく原則として時価で評価されるというルールが設けられ、客観的な価格情報に基づく90%(実際には事業開始5年以内の場合は95%)の評価が認められます。これは貸付不動産とは異なる基準を持ち、実務において新たな対応が求められます。
3. 小規模宅地特例の重要性
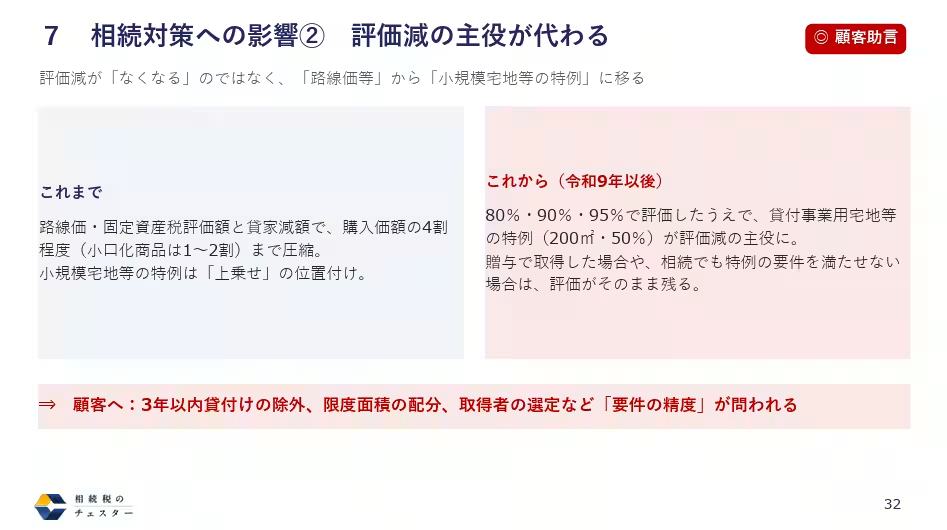
新評価ルールでは、「小規模宅地等の特例」が評価減の主要な要因となります。この特例の適用判断や限度面積の配分、相続時精算課税を使用した駆け込み贈与のリスクなど、評価の見直しを伴いながら新たな知識が必要とされます。
研修動画の内容
この研修動画では、以上の新ルールに関するポイントや実務への影響を、税理士法人チェスターの専門家が具体的に解説します。
- - 講師紹介:河合厚(国税OB税理士)や川嶋有美(部長税理士)などの講師が参加。
- - 視聴方法:動画は無料会員登録により視聴可能で、過去のアーカイブ動画や実務チェックリストも無料で利用できる特典もあります。
学ぶことで、相続税申告や不動産評価における新たな知識を得られる良い機会です。実務家にとって必見の内容が詰まった動画です。
税理士法人チェスターの特徴
税理士法人チェスターは、2008年に設立以来、相続税に特化した専門的なサポートを提供してきました。国税OB税理士が在籍し、年間3,000件以上の相続税申告を手がける国内最大級の事務所です。このような専門知識をもとに、相続実務家や一般の方々に向けた情報の提供を行っています。
また、相続実務アカデミーは相続税に特化した実務情報を提供する会員制サービスとして、毎月動画配信やQ&Aサービスを通じて会員の方々を支援しています。
公式サイトもぜひチェックしてみてください。税理士法人チェスターの提供する最新情報を活用し、実務のスキルを高めていきましょう。
会社情報
- 会社名
- 税理士法人チェスター
- 住所
- 東京都中央区八重洲1-7-20八重洲口会館2F
- 電話番号
- 03-6869-5040
トピックス(ライフスタイル)
【記事の利用について】
タイトルと記事文章は、記事のあるページにリンクを張っていただければ、無料で利用できます。
※画像は、利用できませんのでご注意ください。
【リンクついて】
リンクフリーです。