


国際会計基準の進展:IFRS財団の模索する新体制とは
国際会計基準の進展:IFRS財団の模索する新体制とは
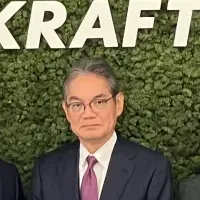
令和8年10月29日、金融庁を含む当局の代表者による国際会計基準(IFRS)財団モニタリング・ボードは、アムステルダムでの会議結果を受けたプレスリリースを発表しました。この会議には金融庁の三好敏之金融国際審議官が chair を務め、国際的な会計基準の適正な管理と発展を議論しました。
IFRS財団の新たなリーダーシップ体制への移行
現在、IFRS財団は新しいリーダーシップ体制への移行を進めており、その過程における重要な課題として、国際会計基準審議会(IASB)及び国際サステナビリティ基準審議会(ISSB)に対する監督の強化が掲げられています。特に、投資家や資本市場のニーズに的確に対応するための体制を維持することが急務です。これにより、より高品質で信頼性のある会計基準が提供されることが期待されています。
資金調達とガバナンスの強化
プレスリリースでは、財団や財務報告エコシステムに関する資金調達、ガバナンスおよび監督モデルの強化についても触れられています。これらは財団自身の持続可能な運営を支え、今後の基準設定にも直結する重要な要素です。特に、デュー・プロセスを支える基準設定の厳格さと、そのコスト効果分析はこれからの基準の質を決定づける要因となるでしょう。
実施後レビューの重要性
また、基準設定プロセスの独立性を保ちながら、定期的な実施後レビューを行うことも強調されています。これにより、基準が期待通りに機能しているかの確認を行い、必要に応じた改善を行うことが可能となります。このプロセスは、投資家や市場のニーズへの対応を維持し、さらなる信頼性を高めることを目的としています。
財団の説明責任の強化
さらに、財団の公益に対する説明責任を維持・強化すること、そしてその使命を支える資金調達の重要性にも言及されています。このような取り組みは、国際的な基準の整備を通じて、サステナブルな経済発展に向けた長期的な影響を与えることが期待されています。
今後の見通しと期待
今回のプレスリリース内容は、IFRS財団のリーダーシップの変化を示す重要なステップです。新任のマネージング・ディレクター及びIASB議長との意見交換など、今後の動向にも注目が必要です。会議を通じて得られた知見や意見がどのように基準設定に影響を与えるのか、業界内外からの反響や期待が寄せられています。
国際会計基準の進展が、今後のビジネス環境や投資活動にどのように寄与していくのか、引き続き注視していきたいと思います。全ての関係者がより良い会計基準の確立と運用に貢献できるよう、注力していくことが求められています。
トピックス(経済)
【記事の利用について】
タイトルと記事文章は、記事のあるページにリンクを張っていただければ、無料で利用できます。
※画像は、利用できませんのでご注意ください。
【リンクついて】
リンクフリーです。