


新リース会計基準適用まで5ヶ月、企業対応の課題と現状
新リース会計基準適用まで5ヶ月、企業対応の課題と現状
2026年9月から10月にかけて、ファーストアカウンティング株式会社と一般社団法人日本CFO協会が共同で実施した調査結果が発表されました。本調査は、上場企業およびそのグループ会社、大企業を含む121社を対象に行われ、この新しいリース会計基準の強制適用が迫る中、企業の対応状況と実務上の課題を明らかにしました。
調査結果の概要
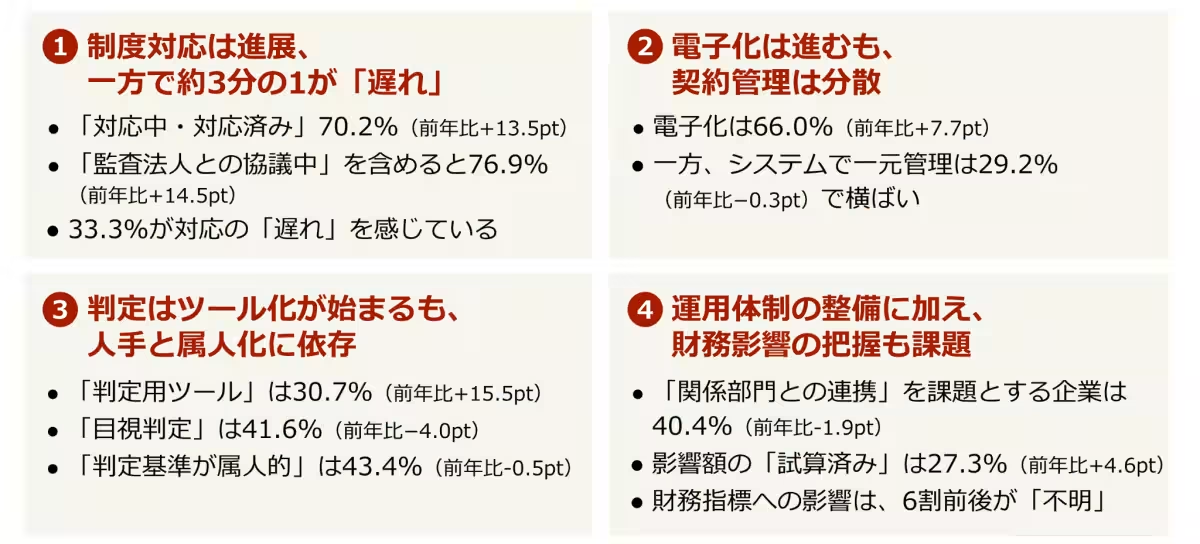
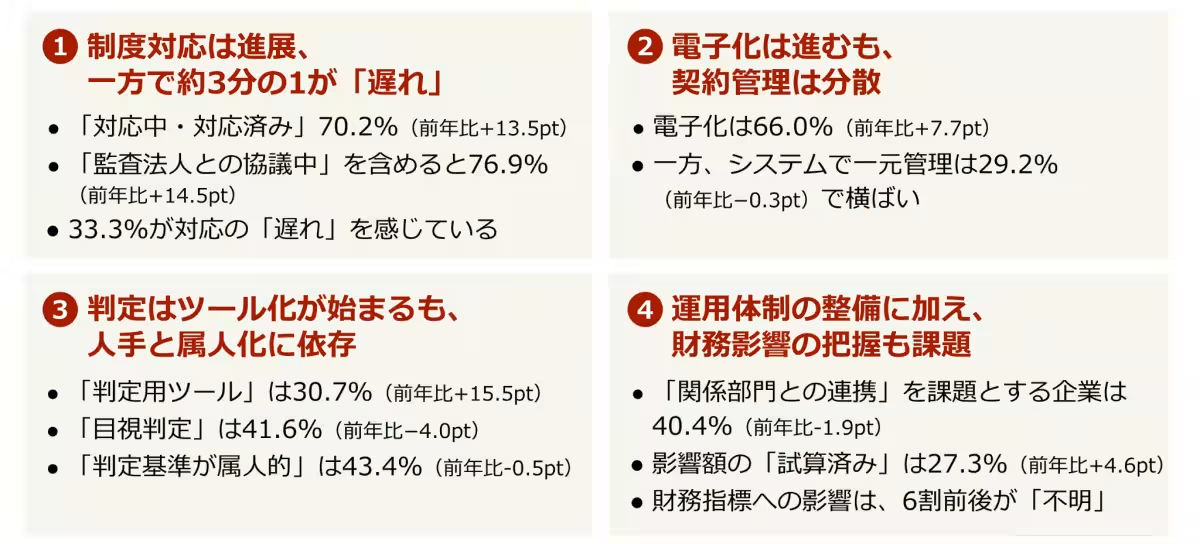
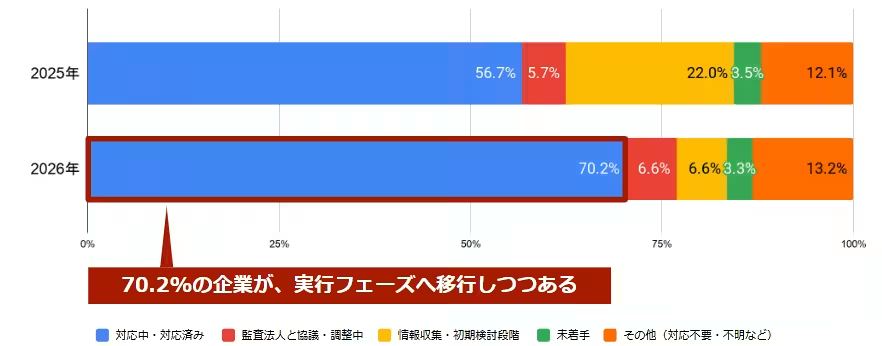
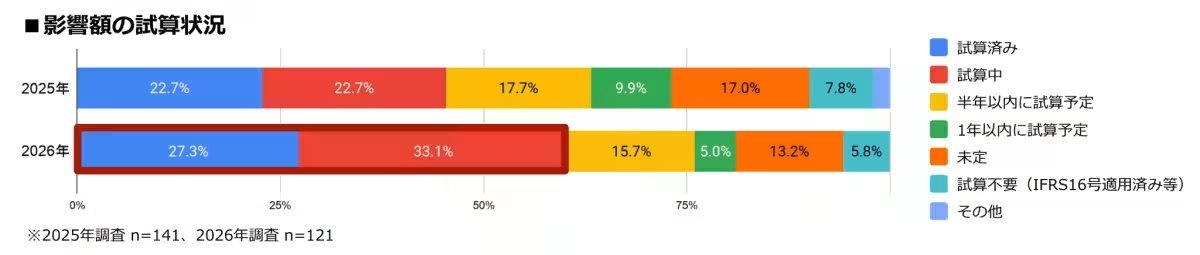
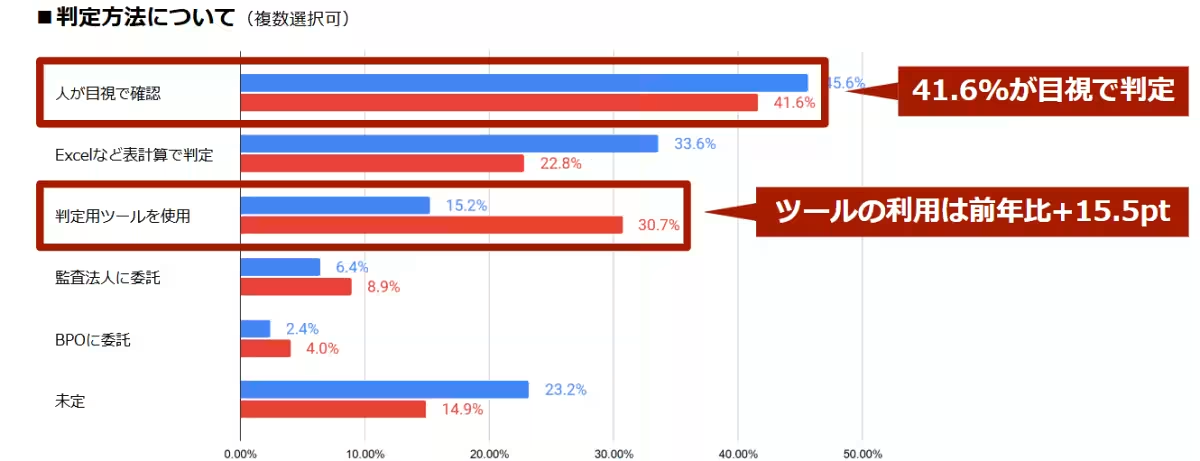
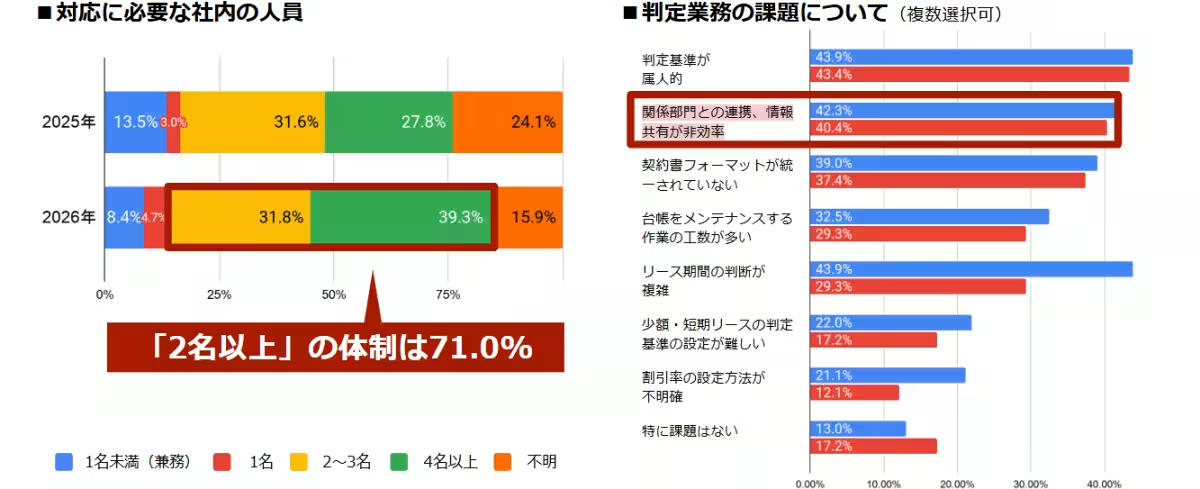
調査結果によると、新リース会計基準への対応が「対応中」または「対応済み」と答えた企業は70.2%を占め、前年の56.7%から顕著な増加を見せました。また、監査法人との協議を含めると76.9%に達し、対応が実行段階に進んでいる様子が伺えます。しかし、一方でリース判定を「人による目視で確認・判定」している企業は41.6%にのぼっており、業務の進行において依存する課題も浮かび上がっています。
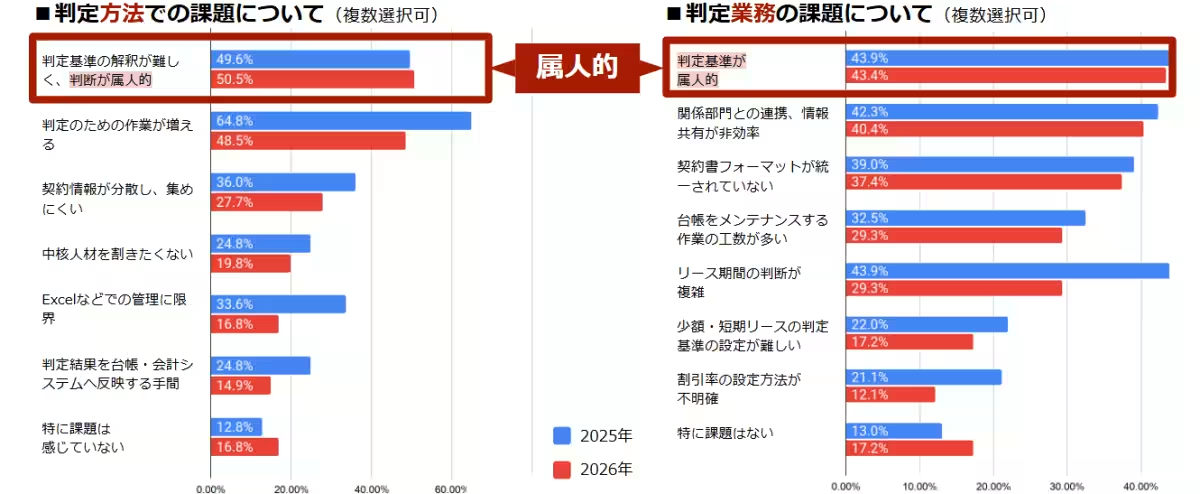
特に「判定基準の属人化」を課題とする企業の割合は43.4%と、前年の43.9%からほぼ横ばいに推移しており、この点が解決されていない実状が浮き彫りになりました。電子化の進展があったにもかかわらず、リース判定業務において人手に依存する傾向が続いています。
電子化の進展と課題
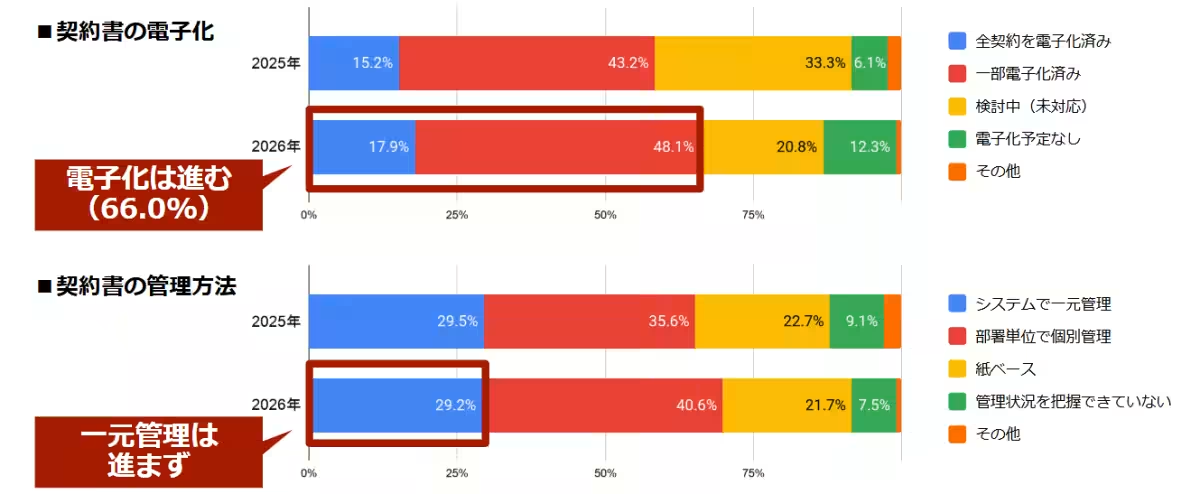
契約書の電子化が進んでいるものの、すべてを電子化している企業は66.0%にとどまり、契約情報を一元管理している企業は29.2%に過ぎません。この結果は、複数部門にまたがる契約情報の管理が依然として難しいことを示しています。サービス契約もリースに該当する可能性があるため、営業、総務、購買、不動産における部門間の協力が不可欠です。
判定業務の属人化とテクノロジーの活用
判定業務については、判定用ツールを使用している企業が2025年の15.2%から30.7%に増加した一方、引き続き目視で確認する企業が4割以上存在しています。業務が未だに属人的であることが示され、これが標準化や効率化の阻害要因となっていることが明らかになりました。
さらに、実務の運用面では、新リース会計基準への対応が適用開始後も続く運用負荷を伴うことを企業は理解し始めています。適用後にも新規契約や契約変更に応じた確認や判定作業が発生し、それが長期的な負担となることが懸念されています。
効率化と運用体制の構築
現在、企業が求められているのは、会計基準に適合するためだけでなく、持続可能な運用体制を構築することです。例えば、AIを活用した業務の自動化や標準化が有効であり、特に「Steward」と呼ばれるソリューションは、契約書の読解や情報抽出、判定業務を効率化する支援を提供しています。
ファーストアカウンティングの代表、森啓太郎氏も、「新リース会計基準への対応は、適用開始に合わせるだけでなく、適用後に継続的に発生する業務に備える必要がある」と述べています。また、専門人材が業務を遂行するための環境づくりが重要であると指摘しています。
今後の展望
この調査を通じて、各企業は新リース会計基準への対応状況を再確認し、適切な対策を講じることが期待されています。持続可能な運用体制への移行を支援するためのデジタル化や業務プロセスの見直しは、今後の企業の成長にとって欠かせぬ要素となるでしょう。
会社情報
- 会社名
- ファーストアカウンティング株式会社
- 住所
- 東京都港区芝公園2-4-1芝パークビルA館 3階
- 電話番号
トピックス(経済)
【記事の利用について】
タイトルと記事文章は、記事のあるページにリンクを張っていただければ、無料で利用できます。
※画像は、利用できませんのでご注意ください。
【リンクついて】
リンクフリーです。